 Zha Daojiong

Karşılıklı Bağımlılık ile Çeşitlenme Arasında:
Çin ve ABD, ülkelere kendi kritik mineral ve teknoloji tedarik zincirlerinden birini seçmeleri yönünde baskı yapıyor gibi görünüyor. Ancak bu, sahte bir seçim.
Kritik mineraller, uluslararası diplomaside tekrar tekrar sürtüşme yaratan bir konu hâline geldi. Çin’in bu sektördeki hâkimiyeti ve ABD’nin alternatif tedarik zincirleri kurma çabaları, Güneydoğu Asya ülkelerinin iki güç arasında seçim yapmaya zorlanabileceği endişelerini artırıyor. Ancak bu sahte bir seçim. Önemli nadir toprak elementleri ihracatçıları olan Güneydoğu Asya ülkelerinin kendi pazarlık gücü de var; yoğunlaşan rekabetten yararlanarak ortaklıklarını çeşitlendirebilir ve değer zincirinin daha büyük bir bölümünü kendi ülkelerinde tutabilirler.
ABD’de kısa süre önce düzenlenen G20 Maliye Bakanları ve Merkez Bankası Başkanları toplantısı, ortak bildiri yerine başkanlık açıklamasıyla sona erdi ve böylece görüş birliği bulunmadığını ortaya koydu. Çin, diğer hususların yanı sıra, “piyasa dışı politikaların” ortadan kaldırılması ve kritik mineraller dâhil hayati önem taşıyan malların küresel tedarik zincirlerinin kesintisiz işlemesinin sağlanması yönündeki çağrılara itiraz etti.
Anlaşmazlık, Çin’in ABD tarifeleri ve ihracat kontrollerine misilleme olarak Nisan 2025’te nadir toprak elementlerine (NTE’ler) yönelik kontrollerini sıkılaştırdığı bir dönemde yaşanıyor. Ekim 2025’te alınan tedbirler daha da ileri giderek, Çin menşeli kontrollü NTE’leri en az yüzde 0,1 oranında içeren veya belirli Çin nadir toprak teknolojilerini kullanan bazı yabancı yapımı ürünleri de lisans zorunluluğu kapsamına aldı. Bu tedbirler daha sonra Kasım 2026’ya kadar askıya alınırken Nisan 2025’te getirilen kontroller yürürlükte kaldı. Pekin, ABD dışındaki ithalatçılara normal ticari faaliyetlerin devam edeceği konusunda güvence vermeye çalışsa da bu tür kontroller, Çin’in nadir toprak elementlerine, işleme kapasitesine ve mıknatıslarına bağımlı firmalar için maliyetleri ve belirsizliği kaçınılmaz olarak artırıyor.
Aynı dönemde bazı Doğu Asya ekonomileri, Pax Silica’ya ve daha dayanıklı kritik mineral ve teknoloji tedarik zincirleri kurmaya yönelik ABD destekli diğer girişimlere katıldı. Bu durum, Çin merkezli tedarik zincirleri ile ABD destekli tedarik zincirleri arasında seçim yapmaları yönündeki baskıyı artırdı mı? Bölgenin ekonomik coğrafyası ve yoğun ticaret ağları düşünüldüğünde, çok az ülke böylesine ikili bir tercihi göze alabilir.
Ancak kritik mineraller söz konusu olduğunda, seçim yapmaya zorlanmaya ilişkin bu tür kaygıları kendi bağlamı içinde değerlendirmek gerekiyor.
Her şeyden önce, Çin’in NTE’lerdeki mevcut hâkimiyeti, Pekin’e jeopolitik bir silah kazandırmak amacıyla başlangıçta tasarlanmış bir stratejiden değil, uzun bir sınai gelişme sürecinden kaynaklanıyor. Sektörün geçmişi 1950’lerin sonlarına uzanıyor. Kullanım alanları metalurji, petrokimya, cam ve seramik, tarım ve ekipman imalatına yayıldıkça NTE’ler 1986’da ulusal araştırma ve geliştirme programlarına dâhil edildi. Ocak 1991’de Danıştay, ulusal bir lisans rejimi çerçevesinde yaygın yasadışı madenciliği dizginlemek, düzenlemeleri güçlendirmek ve parçalı durumdaki sektörü konsolide etmek amacıyla bir genelge yayımladı.
Dolayısıyla NTE’ler başlangıçta yurt içi kullanım ve ihracata yönelik sanayi kaynakları olarak görülüyordu; jeopolitik araç olarak kullanılmak üzere tasarlanmamışlardı. Yine de onlarca yıllık yatırım ve kapasite geliştirme, Çin’e küresel NTE tedarik zincirlerinde hatırı sayılır bir pazarlık gücü kazandırdı. Çin-ABD rekabetinin yoğunlaştığı bir ortamda, birikmiş bu avantajlar stratejik önem kazandı — ABD’nin kritik kabul ettiği NTE’ler ve diğer mineraller konusunda “Pekin artık Washington’ın kendi yarı iletken ihracat kontrol rejimini neredeyse harfiyen taklit ediyor” gözleminin nedeni de bu.
Pekin ve Washington açısından ihracat kontrollerinin meşruiyeti, kısmen çift kullanımlı malzeme ve teknolojilerin askerî boyutlarına uygulanmalarına dayanıyor. Ancak bu kontrollerin etkinliği de sınırlı: arzı kısıtlamak alternatiflere yatırımı teşvik ederek kısıtlamayı uygulayan ülkenin bir tedarikçi olarak güvenilirliğini ve uzun vadeli rekabet gücünü aşındırıyor. Taraflardan hiçbiri karşılıklı bağımlılığa dayalı bir zinciri bütünüyle kontrol edemez — orta aşamadaki üreticiler yurt dışındaki alt aşama tüketicilerine bağımlıyken son kullanıcılar alternatif kaynaklardan tedarik, ikame ve geri dönüşüm yoluyla bağımlılıklarını azaltabilir.
Bu karşılıklı bağımlılık Güneydoğu Asya açısından özellikle önem taşıyor. Çin, NTE çıkarımı ve işlemedeki hâkimiyetine rağmen, bölgeden sağladığı kayda değer miktarlar da dâhil olmak üzere ham NTE malzemelerinde net ithalatçı konumunda. 2024’te Myanmar, Çin’in NTE ithalatının yüzde 34,3’ünü karşılarken Malezya yüzde 10,6, Laos ise yüzde 8,3’ünü sağladı. Bu üç ülke birlikte Çin’in toplam ithalatının yarısından fazlasını oluşturdu.
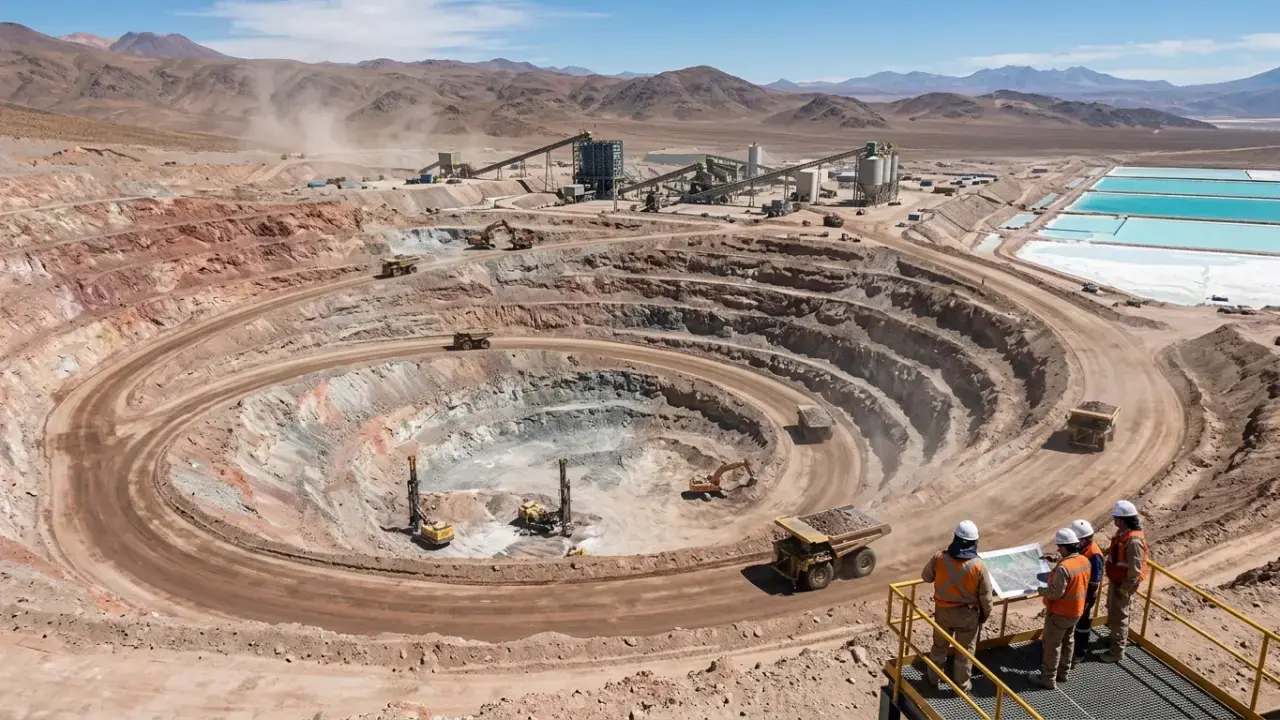
Ancak Güneydoğu Asya yalnızca ham madde tedarikçisi olarak kalmayacak. Malezya, Çin dışındaki ticari açıdan en önemli nadir toprak ayırma tesisine ev sahipliği yapıyor; tesiste kullanılan hammaddenin büyük bölümü Lynas’ın Batı Avustralya’daki Mount Weld madeninden sağlanıyor. Elde edilen NTE karbonatları, lambalardan yarı iletkenlere kadar uzanan ürünlerin üretiminde kullanılıyor; Malezya’nın küresel imalat ve tedarik zincirlerinde onlarca yıllık deneyime sahip olduğu bir sektör bu. Bölgedeki diğer cevher ihracatçılarının da ayırma ve diğer alt aşama uygulamalarına yönelmesi yalnızca zaman meselesi.
Endonezya da bunun bir başka örneği. Son yıllarda nikel gibi işlenmemiş minerallerin ihracatını yasakladı ve üreticilerin ihracat öncesinde daha fazla katma değer yaratmak üzere işleme tesislerine yatırım yapmasını şart koştu. Bu yaklaşım daha önceki uygulamaların devamı niteliğinde olmakla birlikte, karakteri itibarıyla Çin, ABD ve benzer teknolojik yetkinlik aşamalarındaki diğer ülkelerin benimsediği sanayi politikalarıyla örtüşüyor.
Bu nedenle Güneydoğu Asya ülkeleri açısından Çin’in yanında yer almak ile ABD öncülüğündeki Pax Silica’ya katılmak arasındaki o çok sözü edilen tercih büyük ölçüde retorikten ibaret. Hem Çin hem de ABD, başka yerlerde — kendi ülkeleri de dâhil — malzeme bulunmadığı için değil, maliyet nedeniyle Güneydoğu Asya’nın ham NTE malzemelerine erişmekle ilgileniyor.
Güneydoğu Asyalı mineral ihracatçıları açısından daha belirleyici soru, kritik mineraller üzerindeki rekabetin daha yüksek katma değerli faaliyetlere doğru çeşitlenmelerine nasıl yardımcı olabileceğidir. Bu nedenle rakip ortaklıkların asıl ölçütü, Çin’in, ABD’nin ve diğer ortakların Güneydoğu Asya’nın değer zincirinde yukarı çıkma çabalarına ne ölçüde katkıda bulunduğu olmalıdır. Buna işleme ve rafinaj yatırımları, teknoloji ve beceri transferi ve alt aşama imalatla daha güçlü bağlantılar kurulması da dâhildir.
Bu açıdan bakıldığında, ortaya çıkan rekabet yalnızca Güneydoğu Asya’nın minerallerini kimin güvence altına alacağıyla değil, kaynak tedarikçiliğinden daha yüksek katma değerli üreticiliğe geçiş için kimin daha güvenilir bir yol sunduğuyla ilgilidir. NTE rafinajının ‘kirli’ (çevreye zararlı) olduğuna ilişkin toplumsal kaygıları gidermek için aşılması gereken güçlük, en çevre dostu işleme teknolojilerini ithal etmeyi taahhüt etmek ve yabancı şirketlerin uygulamalarına standartları titizlikle uygulamaktır.
Son tahlilde, kritik minerallere erişimin bölgesel gündemin üst sıralarındaki yerini koruması muhtemel. Ancak bu, aynı zamanda Güneydoğu Asyalı NTE ihracatçılarının belirli ölçüde hareket alanlarını kullanabilecekleri bir alan. Çin’in NTE işlemedeki hâkimiyeti ona hatırı sayılır bir pazarlık gücü sağlıyor, ancak bu güç de abartılmamalı. Aşırı kısıtlamalar alternatif kaynaklardan tedariki, ikameyi ve geri dönüşümü teşvik ediyor. Çin ile ABD arasında muhtemel sonuç, tam bir ayrışma değil, karşılıklı bağımlılık ile çeşitlenme arasında değişen bir denge. Güneydoğu Asya açısından iki güç arasındaki görünürdeki ikili tercih sahte bir seçimdir: bütün ülkeler, üreticiler, işleyiciler ve tüketiciler arasındaki ortak mineral sektörü dinamikleri çerçevesinde politikalarını uyarlama konusunda aynı görevle karşı karşıyadır.
*Zha Daojiong, ISEAS – Yusof Ishak Enstitüsü’nde Kıdemli Misafir Araştırmacıdır. Aynı zamanda Pekin Üniversitesi Uluslararası Çalışmalar Okulu’nda Uluslararası Politik Ekonomi Profesörüdür.