 Wendy Williamson

“Borçlarımızı bağışla, biz de borçlularımızı bağışladığımız gibi.” — Matta 6:12
Antik çağa baktığımızda, ilkel insanlar görme eğilimindeyiz. Ancak antik Babil (MÖ yaklaşık 2000–539) ile bugünkü dünyamız birbirinden o kadar da uzak değil.
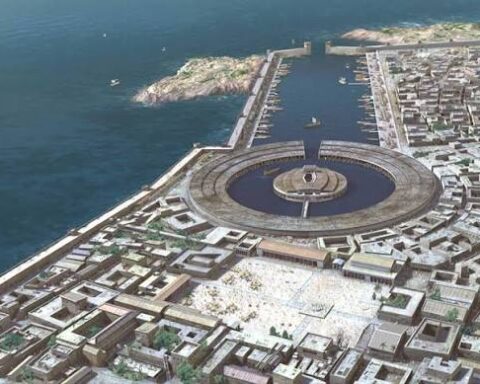
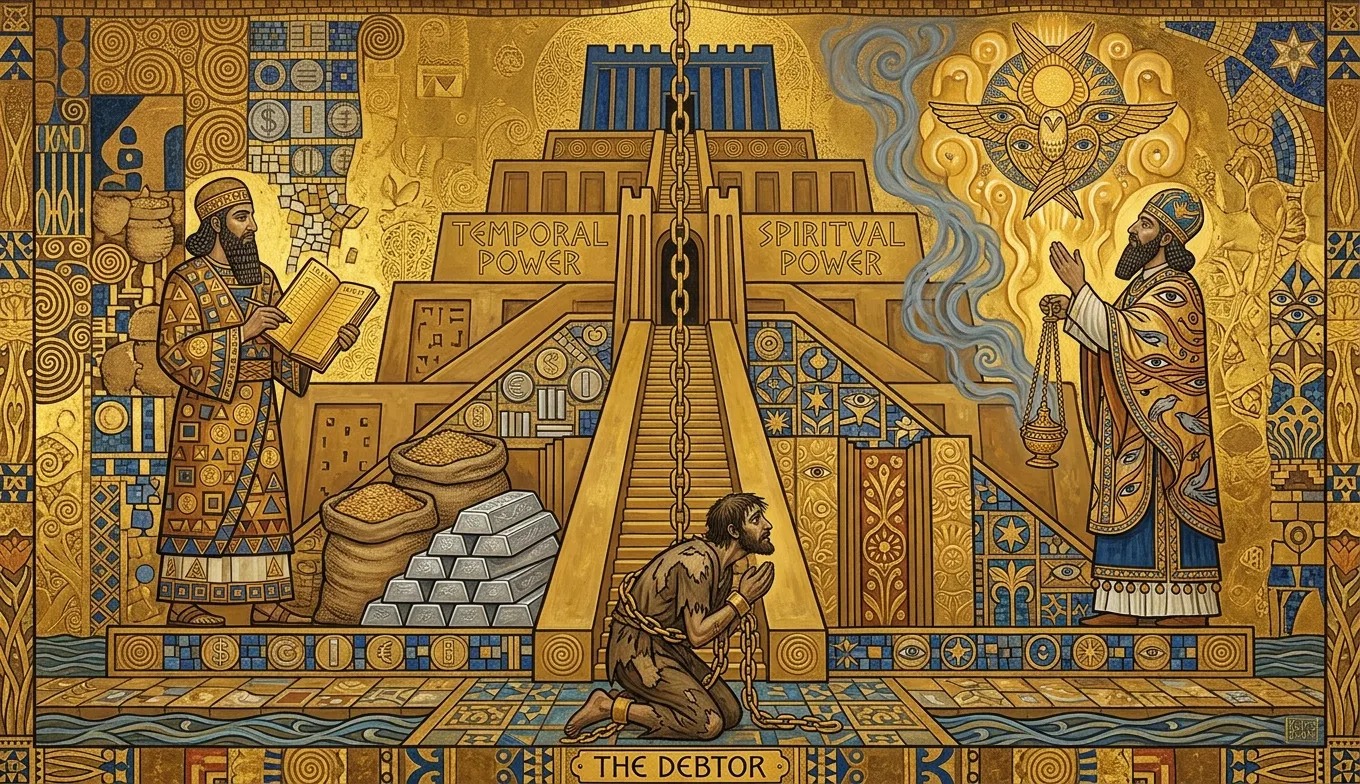
Tapınağı düşünün. Bir devdi: tüm bir medeniyetin merkez bankası, hazinesi ve toprak sahibi olarak hizmet veren, tanrısal olarak onaylanmış bir şirket. Tapınak devletti. Ve hizmet ettiği tanrı nihai alacaklıydı—toprağın, servetin ve borçların yasal sahibi.
Tapınağın serveti her yönden akıyordu. Krallar toprak ve savaş esirleri bağışlıyordu. Halk zorunlu öşür ve sunular ödüyordu. Kiracılar tapınağın geniş arazilerini işliyordu. Ve tapınak borç veriyordu.
Büyük işlemlerin para birimi olan gümüşü yüzde yirmiye varan faiz oranlarıyla borç veriyordu. Günlük yaşamın para birimi olan tahılı ise yüzde otuz üçe ulaşabilen oranlarla borç veriyordu. Hasadını teminat göstererek borç alan bir çiftçi, geri ödemede kullanacağı biçimde borç alıyordu.
Her borç verme işlemi kil tabletlere kaydediliyordu—tutarı, faizi, geri ödeme tarihini ve tanıkları ayrıntılı olarak belirten, hukuken bağlayıcı sözleşmeler. Hiçbir şey unutulmuyor ya da bağışlanmıyordu.
Burada borç ile günahın erken dönem kurumsallaşmış bir birleşimini görebiliriz.
Tanrıyı resmî alacaklı hâline getirerek tapınak, mali bir yükümlülüğü ruhsal ve ahlaki bir yükümlülüğe dönüştürdü. Temerrüde düşmek yalnızca kötü bir iş kararı değildi—tanrısal olana karşı bir başkaldırı eylemiydi.
Akadca ḫiṭṭu sözcüğü ve Sümerce karşılığı nam-tag, yanlış yapma, yükümlülük ve suçluluk kavramlarının ne kadar iç içe geçmiş olabileceğini ortaya koyar.
Borçlu olmak suçlu olmaktı. Geri ödemek kurtarılmak demekti. Borç alan günahkârdı. Tapınak yargıçtı.
Geri ödeme tarihleri hasatla çakışacak şekilde belirlenmişti. Bir çiftçi kötü bir sezon geçirirse borç sonraki döneme aktarılıyor, faiz birikiyordu. İçinden çıkış olmayan bir borç döngüsü başlıyordu. Geri ödeyemeyenler bağımlı hizmete zorlanabiliyordu—kendilerine kredi açan kurum, emekleri ve gelecekleri üzerinde hak iddia ediyordu.
Bu, tanrısal yasa altında borç köleliğiydi. Gücüne karşı çıkamazdınız. Yalnızca merhamet için dua edebilirdiniz—ve merhametin bir bedeli vardı.
Şehir Hareket Ediyor
Örüntüyü batıya doğru takip etmeden önce, “Şehir” ile ne kastettiğime dair birkaç söz. Yalnızca Londra’yı kastetmiyorum. Bir kurumsal ev sahibinden diğerine geçen, yinelenen finansal örüntüyü kastediyorum: tapınak, tüccar ağı, kilise, banka, merkez bankası ve uluslararası finans kuruluşu. Bu bir yer değil. Bu bir örüntü—kendisine ev sahipliği yapan her imparatorlukta varlığını sürdüren bir örüntü.
Örüntü Babil’de kalmadı.
Fenike, denizci şehir devletlerinden oluşan bir ağ kurdu—Sur, Sayda, Biblos. Tüccarlar, sözleşmeler ve kredi siyasi sınırların ötesine geçti. Roma ölçek ve yasal kodifikasyon ekledi. İltizam, kamu borcu ve borç köleliği imparatorluk denetiminin mekanizmaları hâline geldi. Roma düştüğünde Şehir ölmedi. Adresini değiştirdi.
Biçimler değişti. Kurumlar değişti. Ama örüntü aynı kaldı: finansal güç, sıradan insanlarla onların maddi yaşamlarını yöneten güçler arasında duran kurumlarda yoğunlaştı.
Ama sonra örüntüyü bozan bir figür ortaya çıktı.
Nasıralı İsa, para bozanları tapınaktan kovdu—ruhani otorite ile ekonomik güç arasındaki ittifakı paramparça etti. Ferisilere şöyle dedi: “Kutsal Yazılar’ı araştırıyorsunuz, çünkü bunlarda sonsuz yaşama sahip olduğunuzu sanıyorsunuz; oysa bunlar da bana tanıklık ediyor, ama yaşama sahip olmak için bana gelmeyi reddediyorsunuz.”
Takipçilerine şöyle dua etmeyi öğretti: “Borçlarımızı bağışla, biz de borçlularımızı bağışladığımız gibi.” Borç iptalinin kadim uygulaması olan Jübile’yi bir yaşam biçimi olarak ilan etti. Şöyle dedi: “Ben Tapınağım. Ben kurbanım. Borç bende ödendi.” Artık azat edilme bir yere bağlı olmayacaktı. Tapınak artık bir kişiydi—ve o kişi her yerde olabilirdi.
Bir an için örüntü kesintiye uğradı.
Ve sonra onun adına kurulan kurum, Şehir’in en dayanıklı ev sahibi hâline geldi.
Şehir cübbe giymişti.
Kilise Örüntüyü Yeniden Yaratıyor
Hristiyan Kilisesi Roma’nın idari geleneğini miras aldı, geniş toprak mülkleri biriktirdi ve Avrupa’nın en büyük ekonomik aktörü hâline geldi. Manastırlar mülkleri yönetti, öşür topladı ve kredi ağlarına katıldı.
Ortaçağdaki endüljans doktrini tapınağı yansıtıyordu: günah bir yükümlülük yaratıyordu; Kilise bu yükümlülükten kurtulmanın araçlarını yönetiyordu. Endüljanslar, günahların geçici cezasını azalttığı iddia edilen belgelerdi. Zamanla satın alınabiliyor, bağışlanabiliyor ya da takas edilebiliyor, böylece ruhsal kurtuluş için bir piyasa yaratılıyordu.
Ekonomik olan ile ruhsal olan bir kez daha aynı kurumsal alanı işgal ediyordu. İsa’nın iptal ettiği borç yeniden tesis edilmişti—şimdi Kilise’ye borçluydu. Hediye bir ürüne dönüşmüştü.
Bu, Kilise’ye özgü bir başarısızlık değildi. Bu, amacını unutan her kurumun örüntüsüdür—tapınağın bin yıl boyunca yinelenen örüntüsü.
Ve finans dili hâlâ kurtuluşun sözcük dağarcığını taşıyor. Credit, credere’den gelir: “inanmak” ya da “güvenmek.” Redemption, redimere’den gelir: “geri satın almak.” Mortgage, Eski Fransızca mort gage’dır—kelimesi kelimesine “ölü rehin.” Interest, interesse’den gelir: “arasında olmak.” Finans diline kurtuluş dilinin hayaleti musallat olmuştur. Ekonomiden daha derine, ruhun içine işler.
Ama Kilise’nin serveti taşınabilir değildi. Toprağa bağlıydı—manastırlara, katedrallere, arazilere. Kilise bir sorunu çözmüştü: ruhsal yükümlülüğü nasıl paraya çevireceğini. Ama serveti hareketsizdi.
Güvenden Kuruma
Servetin kendisini hareket ettirmeden serveti uzak mesafelere nasıl taşırsınız?
Tapınak Şövalyeleri bunu çözdü. Hacıları korumak için kurulmuşlardı; Avrupa’nın en zengin askerî tarikatı hâline geldiler. Evleri kıta boyunca uzandığı için, bir hacı servetini bir şehirde yatırıp başka bir şehirde çekebiliyordu.
Servet fiziksel mülkiyetten ayrıldı. Değer, sikkelerin kendileri hareket etmeden hareket etti. Hareket eden şey borçtu—gelecekteki ödemeler üzerindeki haklar, bir taraftan diğerine devrediliyordu. Bu, bankacılığın henüz bir adı yokken yapılan bankacılıktı.
- yüzyıla gelindiğinde Venedik ve Cenova sistemi geliştirdi. Çift taraflı kayıt sistemi, poliçeler ve deniz sigortası güveni bir kuruma dönüştürdü. Sözleşme, defter ve mahkeme artık tüccar ile tüccar arasında duruyordu. Borç—bir zamanlar iki kişi arasındaki kişisel bir yükümlülükken—alınıp satılabilen ve takas edilebilen bir enstrümana dönüşmüştü.
Akdeniz’in öte yakasındaki kişiyi tanımanız gerekmiyordu. Yalnızca mekanizmaya güvenmeniz gerekiyordu. Şehir bir yerden bir ağa, bir ağdan bir sisteme evrilmişti. Ve her adımda daha az ilişki, daha fazla sözleşme gerektiriyordu.
Londra bir finans merkezi hâline geldi çünkü devlet gücü ile özel finansal güç birlikte çalışmayı öğrendi. Devletin krediye ihtiyacı vardı; finansçılarda kredi vardı. Karşılığında devlet yasal ayrıcalıklar, askerî koruma ve uygulanabilir sözleşmeler sunuyordu.
Ticaret, savaş ve finans arasındaki bağlantı, İngiltere’nin İspanya ile mücadelesi sırasında görünür hâle geldi. Devlet yetkisi altında faaliyet gösteren özel finansmanlı gemilerin düşman gemilerine saldırmasına izin veren özel deniz akıncılığı, yatırımcıların zenginleşmesine katkıda bulundu; bu yatırımcılardan bazıları daha sonra finansal sistemin temel direkleri hâline gelecek kurumları finanse etti.
Ama asıl ustaca hamle Londra’yla geldi
1694: Büyük Tersine Dönüş
1694’te Bank of England, Kral III. William’a Fransa’ya karşı bir savaşı finanse etmesi için 1,2 milyon sterlin borç vermek üzere kuruldu.
İşte onu farklı kılan şey.
Borç kalıcıydı. Kral anaparayı geri ödemeyi vaat etmedi. Faiz ödemeyi vaat etti—sonsuza dek. Borç sürekli bir ranttı.
Borç verenler bir şirket hâline geldi. Sermayeyi sağlayan kişiler Bank of England’da hisse aldılar—kraliyet beratıyla faaliyet gösteren ve banknot ihraç etme konusunda münhasır hak tanınmış, özel olarak örgütlenmiş bir kurumda.
Banka, para olarak dolaşan banknotlar çıkardı. Banknotları geniş çapta dolaştığı ve ödemelerde kabul edildiği için Banka, rezervinde tuttuğu sikkelerin ötesinde kredi verebiliyordu. Bu yeni tür bir kurumdu—yükümlülükleri para işlevi görebilen bir kurum.
Devletin borcu Bankanın varlığı hâline geldi. Kral Bankaya 1,2 milyon sterlin borçluydu. Bu borç Bankanın bilançosunda bir varlıktı. Banka bu varlığı daha fazla banknot çıkarmak, daha fazla kredi vermek ve faaliyetlerini genişletmek için kullanabiliyordu.
Halk faizi ödüyordu. Kral, borcun faizini ödemek için halka vergi salıyordu. Halk çalışıyordu. Banka tahsil ediyordu. Borcun ödemeleri yapılıyordu. Ve bu asla sona ermeyecekti.
Modern finansal sistemi başlatan tersine dönüş buydu. Aynı kâğıt parçası—kredi sözleşmesi—borç alan için bir yükümlülük, borç veren için ise bir varlıktı.
1694’ten önce borç, geri ödenmesi ve ortadan kaldırılması gereken bir şeydi. Borç alan, borç verenin kölesiydi—ve amaç özgürleşmekti.
1694’ten sonra devletin borcu kalıcı bir varlık hâline geldi—devletin vergilendirme gücüyle desteklenen ve sonsuza dek faiz üreten bir varlık.
Kralın yükümlülüğü Bankanın varlığı oldu. Halkın vergileri Bankanın geliri oldu. Ulusun borcu Şehir’in yakıtı oldu.
Borç artık kurtulunması gereken bir yük değildi. Üzerine inşa edilecek bir temeldi. Günah bir varlık hâline geldi.
Borç alan artık köle değildi. Borç alan, borç verenin servetinin kaynağıydı. Ve borç verenin borç alanı özgürleştirmekte hiçbir çıkarı yoktu. Borç verenin, borç alanı sonsuza dek borçlu tutmakta çıkarı vardı.
Bank of England, kaderi devletin kendi varlığını sürdürmesine bağlı bir kurum hâline geldi. Banka başarısız olursa devletin maliyesi tehlikeye giriyordu; devlet başarısız olursa Bankanın varlıkları tehlikeye giriyordu. Sonsuz bir kucaklaşmayla birbirlerine bağlanmışlardı.
Tasarım budur. Egemen borçlanma ile özel finansın birleşimi. Devletin krediye ihtiyacı vardır. Finansçılar bunu bir bedel karşılığında sağlar. Devlet yasal ayrıcalıklar, askerî koruma ve uygulanabilir sözleşmeler sunar. Finansçılar para sunar ve karşılığında ulusun geleceği üzerinde kalıcı bir hak elde ederler.
Modern finansal sistem burada doğdu. Tek bir icatla değil, tek bir tersine dönüşle: devlet borcunun kalıcı, alınıp satılabilir ve özel mülkiyette bulunan bir varlığa dönüştürülmesi.
Londra’dan Basel’e, Washington’a
Bank of England dünya çapındaki merkez bankaları için model hâline geldi. Devlet borcu küresel finansal sistemin temeli oldu. Gelecek—gelecekteki vergi gelirleri, gelecekteki üretim, gelecekteki büyüme—paraya çevrilebilir, bugüne taşınabilir ve ona bir değer biçilebilirdi.
1913’te Amerika Birleşik Devletleri, Federal Reserve’i kurdu—özel bankacılık çıkarlarına ülkenin parasal sisteminde güçlü bir rol verirken kurumu devlet gözetimi çerçevesine yerleştiren bir kamu-özel melezi.
Devletin paraya ihtiyacı olduğunda merkez bankası onu yaratır. Bu yeni para önce bankalara, devlet yüklenicilerine ve finansal elitlere akar. Ücretler biçiminde halka ulaştığında fiyatlar çoktan yükselmiştir. Halkın satın alma gücü seyrelmiştir. Elitlerin varlıklarının değeri şişmiştir. Bu, Cantillon etkisidir: yeni parayı ilk alanlar fayda sağlar. Son alanlar soyulur.
Artık bütün sistem borçla işliyordu. Banka mevduatları yükümlülüklerdi—mevduat sahiplerine borçlu olunan bir borç biçimi. Federal Reserve banknotları yükümlülüklerdi—hamillerine borçlu olunan bir borç biçimi. Cebinizdeki para servet değildi. Bir alacak hakkıydı—bir borçtu—başka birinin de onu sırası geldiğinde kabul edeceği bir alacak hakkı.
Ama merkez bankası sınırsız para yaratabiliyorsa fiyatlar neden patlamadı? Çünkü yeni basılan para varlık piyasalarına—hisse senetlerine, tahvillere, gayrimenkule—yönlendirildi. Bu varlıklar, aksi takdirde para biriminin çökmesine yol açacak likiditeyi emdi. Halk evlerinin değerinin yükseldiğini ve 401(k) hesaplarının büyüdüğünü gördü—ama ücretlerinin yerinde saydığını ve borçlarının arttığını fark etmedi.
1930’da Uluslararası Ödemeler Bankası (BIS), uluslararası ödemeleri kolaylaştırmak amacıyla Basel’de kuruldu. I. Dünya Savaşı’nın ardından Almanya’nın Fransa’ya, Britanya’ya ve diğer ülkelere ödemesi gereken çok büyük savaş tazminatları vardı. BIS bu ödemeleri koordine etmek için kuruldu.
Ama BIS yalnızca idari bir takas merkezi değildi. Uluslararası kuruluşlar arasında benzersiz bir hukuki statüyle oluşturulmuştu: ev sahibi ülkenin yasalarından ve ulusal mahkemelerden muafiyet. Merkez bankalarının mülkiyetinde olmasına rağmen özel bir kurum olarak faaliyet gösteren BIS, hiçbir seçmen kitlesine ve hiçbir parlamentoya karşı hesap vermez.
On yıllar içinde merkez bankacılarının merkez bankasına—ulusların taçlarının üzerinde bir taca—dönüştü. Basel Uzlaşıları aracılığıyla, ulusal düzenleyici kurumların kendi bankacılık kurallarına dâhil ettiği uluslararası sermaye standartları geliştirir. Süreç büyük ölçüde olağan demokratik siyasetin dışında işler ve kuruma resmî rolünün çok ötesinde bir nüfuz kazandırır.
BIS borcu koordine eder. Bankaların ne kadar borç taşıyabileceğine, devletlerin ne kadar borçlanabileceğine ve bütün mekanizmanın asla ortadan kalkmayan borcu nasıl yöneteceğine ilişkin standartları belirler. Borç kalıcıdır. Motor odur. Mimari odur.
BIS yalnızca kolaylaştırmaz. Yönetenleri yönetmeye yardımcı olur.
Nixon 1971’de altın penceresini kapattığında doların altınla olan resmî bağı koptu. Yine de, ezici çoğunlukla dolar cinsinden ifade edilen petrol piyasalarının giderek artan rolüyle desteklenen dolar talebi devam etti. Örüntü, altın olmadan da sürecekti
Babil Şehir’e kutsal otoriteyi verdi. Fenike ona hareketlilik kazandırdı. Roma ona imparatorluk ölçeğini verdi. Kilise ona ruhsal meşruiyet kazandırdı. Tapınak Şövalyeleri ona kurumsallaşmış güveni verdi. Venedik ona finansal teknolojiyi verdi. Londra ona özel finans ile egemen gücün birleşimini verdi. Basel ona ulusötesi koordinasyonu verdi.
Biçimler değişiyor. Soyutlama artıyor—tahıldan sikkeye, kâğıda, dijital koda. Ama geometri aynı kalıyor.
Görünmez Tapınak
Modern finansal sistemin paradoksu budur. Olağanüstü güçlüdür, ama tek bir yüzü yoktur. Kredi yaratabilir, riski fiyatlandırabilir ve geleceğe ilişkin vaatleri bugünkü satın alma gücüne dönüştürebilir. Yaşamı likiditeye dönüştürür.
Sistem milyonlarca karara ve binlerce kuruma dağılmış olduğu için etkileri neredeyse gayrişahsi görünür. Sonucun ortaya çıkmasını herhangi bir kişinin amaçlaması gerekmez. Sistem, kendi içinde yerleşik teşvikler aracılığıyla kendi mantığını yeniden üretir.
Onu görünmez kılan budur. Kadim tapınak ortadan kayboldu. Ama işlevi ortadan kaybolmadı. Yalnızca yeni bir ad aldı.
Bu ad Mammon’dur.
Bu sözcük İncillerde, sahte bir tanrı olarak kişileştirilmiş servet anlamında geçer. Ama Mammon yalnızca servet değildir. Bir ilkedir: insanlar dâhil her şeye değer biçilebileceği, her şeyin alınıp satılabileceği ve kontrol edilebileceği inancı. Babil bunu borç ve günahla başlattı. Biz kredi, türevler ve vadeli işlemlerle sürdürdük. Her şeye fiyat biçtik—geleceğe de, birbirimize de.
Mammon Şehir’in tanrısıdır. Sistemin talep ettiği şeyi talep eder: ölçüm, kontrol, birikim. Nicelleştirilemeyeni göremez. Fiyat biçilemeyeni sevemez.
Ve İsa onun adını doğrudan koydu. Takipçilerine borçların bağışlanması için dua etmeyi öğrettiği aynı vaazda şöyle dedi: “Hiç kimse iki efendiye kulluk edemez. Ya birinden nefret edip diğerini seveceksiniz ya da birine bağlanıp diğerini hor göreceksiniz. Hem Tanrı’ya hem Mammon’a kulluk edemezsiniz.”
Paranın kötü olduğunu söylemedi. Daha rahatsız edici bir şey söyledi: para ile Tanrı’nın birbiriyle rekabet eden iki efendi olduğunu. Seçmek zorundasınız.
Seçim, paraya sahip olmak ile paraya sahip olmamak arasında değildir. İlişkinin yaşayan Tanrısı’na kulluk etmek ile defterin görünmez tanrısına kulluk etmek arasındadır.
Ritüeller ya da tapınaklar aracılığıyla kendisine tapınılmasını talep etmez. Dikkatimizi talep eder—örgütlenme, birikim ve durmaksızın süren faaliyet yoluyla. Bizi meşgul, dikkati dağılmış ve parçalanmış hâlde tutarak bütünü görmemizi zorlaştırır.
Mammon yalnızca borcun tanrısı değildir—aynı zamanda savaşın da tanrısıdır. Borcu servete dönüştüren aynı sistem, ölümü de kâra dönüştürür. İnsanların çektiği acı makineyi besler.
Bu, tuğla tuğla, sözleşme sözleşme, borç borç kendimiz için kurduğumuz bir tuzaktır. Ama aynı zamanda kendi içimizde kurduğumuz bir tuzaktır—öylesine egemen hâle gelmiş bir algı örüntüsüdür ki artık onu göremez hâle geldik.
Özgürleşmeye doğru ilk adım, onu olduğu şey olarak görmektir. Ve görülmesi gereken ilk şey, İsa’nın adını koyduğu seçimdir: hem Tanrı’ya hem Mammon’a kulluk edemezsiniz.
Bu siyasi bir eylem değildir. Bilişsel bir eylemdir. Bu, kalbin yön değiştirmesidir—kalp, görmenin ve seçmenin bir olduğu yerdir.
Kaynakça ve Kaynaklar
Bank of England. “Bank of England neden kuruldu?” Bank of England Museum, 2021.
Bank for International Settlements. “BIS Tarihi – Genel Bakış.”
https://www.bis.org/about/history/overview
Bromberg, Benjamin. “Bankacılığın Kökeni: Babil’de Dinsel Finans.” The Journal of Economic History 2 (1942): 77–88.
Cartwright, Mark. “Fenike Dünyasında Ticaret.” World History Encyclopedia, 1 Nisan 2016.
Fratianni, Michele ve Spinelli, Franco. “İtalyan şehir devletleri ve finansal evrim.” European Review of Economic History, Cambridge University Press, 2006.
Graeber, David. Borç: İlk 5.000 Yıl. Melville House, 2011.
Harris, Rivkah. “Eski Babil Tapınak Kredileri.” Journal of Cuneiform Studies 14, no. 4 (1960).
López-Ruiz, Carolina. Fenikeliler ve Akdeniz’in Oluşumu. Harvard University Press, 2024.
Mills, Geoffrey T. “Kuzey İtalya’da erken dönem muhasebe: Cenova, Floransa ve Venedik’ten çift taraflı kayıt sisteminin yayılmasında ticari gelişimin ve matbaanın rolü.” Accounting Historians Journal 21, no. 1 (1994).
Nicholson, Helen. Tapınak Şövalyeleri: Yeni Bir Tarih. Sutton Publishing, 2001.
The Avalon Project. “Babil Hukuku—Hammurabi Kanunları.” Yale Law School. https://avalon.law.yale.edu/ancient/hamframe.asp
Kaynak: https://wendywilliamson.substack.com/p/the-city-is-not-london