 Diego Hernandez Diaz - Luciano Di Fiori - Tiago Devesa

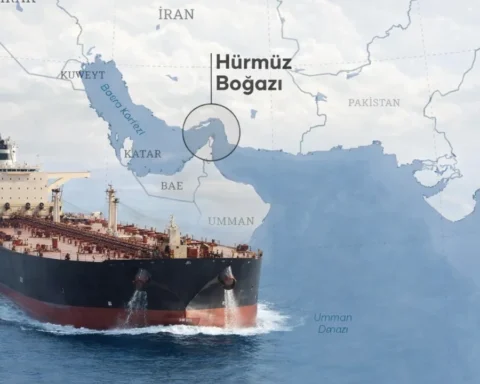
CENEVRE/HOUSTON/LİZBON—Modern tarihin en büyük enerji arz şoku şaşırtıcı bir ders ortaya koydu: Küresel enerji sistemi olağanüstü ölçüde uyum sağlayabiliyor. İran savaşı Hürmüz Boğazı’ndan geçişi aksattığında, küresel petrol arzının ve sıvılaştırılmış doğal gazın yaklaşık beşte biri etkilendi. Ancak dayanıklılığa yıllardır yapılan yatırımlar sayesinde en kötü senaryolardan büyük ölçüde kaçınıldı.
Amerika Birleşik Devletleri, Japonya ve Avrupa büyük petrol stoklarından yararlandı. Çin de aynısını yaptı; aynı zamanda rafinerilerinde, petrokimya sektöründe ve hatta ulaşım sisteminde oluşturduğu esneklikten faydalandı. Suudi Arabistan ve Birleşik Arap Emirlikleri, petrolü Hürmüz Boğazı’nı bypass eden boru hatlarına yönlendirdi. Arzlarını Boğaz üzerinden sevk etmeyen üreticiler ihracatlarını artırırken, tüccarlar ve rafineriler tedarik zincirlerini hızla yeniden düzenledi. Sonuç olarak, 2026’nın ikinci çeyreğinde deniz yoluyla ticareti yapılan petrolün beşte birinden fazlası kriz öncesine kıyasla farklı bir güzergâh izledi.
Ancak bu şok emicilerin sınırları var. Stoklar tükeniyor, rafineri kapasitesi üzerindeki baskı sürüyor ve alternatif güzergâhlar da kesintilere açık. Dahası, dünyanın bir bölgesindeki dayanıklılık her yerde dayanıklılık olduğu anlamına gelmiyor. Müdahale seçenekleri daha sınırlı olan ülkeler—örneğin doğru türde tampon mekanizmalara sahip olmadıkları için—daha yüksek fiyatlarla ve fiziksel kıtlıklarla karşı karşıya kaldı. Hindistan’da ticari sıvılaştırılmış petrol gazı arzı, savaşın Şubat ayında başlamasının ardından aylar boyunca kısıtlı kaldı. Pakistan’da ise LNG kıtlıkları ağustos sonlarında hâlâ dönüşümlü elektrik kesintilerine katkıda bulunuyordu.
Bu tablo karşısında, dayanıklılığın nasıl inşa edileceği acil bir mesele hâline geldi. Her ekonominin enerjiye ihtiyacı var, ancak bunu sağlayan kaynaklar eşitsiz biçimde dağılmış durumda. Dünya nüfusunun yaklaşık %95’i, en az bir büyük yakıtı ithal eden bir bölgede yaşıyor. Çin petrolünün yaklaşık %70’ini, Hindistan ise yaklaşık %90’ını ithal ediyor. Dolayısıyla ticaret vazgeçilmezdir. Güvenilir ve çeşitlendirilmiş ticaret bağlantıları, dayanıklılığın temel yapı taşlarından biridir.
Ancak ticaret, kırılganlığa dönüşebilecek bağımlılıklar da yaratabilir. Ülkeler, kesintilere açık birkaç uzak coğrafi tedarikçiye veya güzergâha bağımlı hâle gelebilir. Hürmüz Boğazı, dünyanın tek stratejik deniz geçiş darboğazı olmaktan çok uzaktır; enerji ticaretinin üçte ikisi bu tür darboğazlardan en az birinden geçmektedir.
65 ülkeye ilişkin analizimiz, bir kesinti durumunda müdahale kapasitesinin kritik önem taşıdığını gösteriyor. Kısa vadeli tamponlar—stoklar gibi—ile yerli kaynaklar, alternatif tedarikçiler veya yakıtları ikame edebilme yeteneği gibi uzun vadeli çözümlerin tümü rol oynuyor. Devrede olan faktörlerin çeşitliliği, yalnızca ithalat bağımlılığına ilişkin genel göstergelerin neden yanıltıcı olabileceğini açıklamaya yardımcı oluyor: Aynı miktarda enerji ithal eden iki ülke, birinin daha büyük stoklara veya alternatiflere daha iyi erişime sahip olması nedeniyle çok farklı müdahale kapasitelerine sahip olabilir.
Büyük bir net ihracatçı bile belirli yakıtların ithalatına bağımlıysa kesintilere karşı kırılgan olabilir. Brezilya ham petrol ihraç ediyor, ancak dizelinin yaklaşık dörtte birini ithal ediyor. Endonezya LNG ihraç ediyor, fakat ithal petrole bağımlı ve rafine yakıtlar için sınırlı depolama kapasitesine sahip.
Hükümetler maruziyetlerini azaltmak ve müdahale kapasitelerini güçlendirmek için şimdiden harekete geçiyor. Örneğin Pakistan stratejik bir petrol rezervi oluşturmayı değerlendiriyor. Hindistan ve Güney Afrika mevcut rezervlerini artırıyor. Endonezya ise yakıt depolama kapasitesini yaklaşık 25 günlük tüketim düzeyinden 90 güne çıkarmayı hedefliyor.
Ancak stoklar tek başına uzun vadeli enerji güvenliği sağlayamaz. Benzer şekilde, diğer önlemler de maruziyeti azaltabilir veya müdahale kapasitesini güçlendirebilir; fakat her birinin kendi sınırları vardır.
Elektrifikasyon ve yerli üretim temiz enerji, yakıt ithalatına bağımlılığı yapısal olarak azaltabilir. Tahminlerimize göre, hâlihazırda uygulanabilir düşük emisyonlu teknolojiler teorik olarak bugünkü küresel petrol ve gaz tüketiminin %26-31’ine eşdeğer miktardaki ithalatın yerini alabilir. Uygulamada ise teknoloji, ekonomik koşullar, başlangıç yatırımı ve mevcut varlıkların yenilenme hızı, ikamedeki ilerlemenin hızını ve ölçeğini belirleyecektir.
Yeni petrol ve doğal gaz üretimi de ithalat bağımlılığını azaltabilir; ancak her ülke gerekli kaynaklara veya uygun ekonomik koşullara sahip değildir. Yerli kömür bazı elektrik sistemleri için yedek bir güvence sağlayabilir, ancak bunun emisyonlar ve hava kalitesi açısından önemli sonuçları vardır. Ticaretin yeniden yapılandırılması tedarikçileri ve güzergâhları çeşitlendirebilir; ancak bunun için gereken altyapının kendisi de kesintilere açık olabilir.
Basitçe söylemek gerekirse, enerji güvenliği için tek bir reçete yoktur. Bazı stratejiler ikame yoluyla bağımlılıkları azaltmayı hedeflerken, diğerleri tampon mekanizmalar, yerli arz veya alternatif tedarikçiler ve güzergâhlar oluşturacaktır. Birçoğu ise her iki yaklaşımı birlikte uygulayacaktır.
Hangi kırılganlıkların en büyük ekonomik ve sosyal zarara yol açabileceğini ve sınırlı yatırımla en fazla dayanıklılığın nerede sağlanabileceğini belirlemek politika yapıcıların sorumluluğundadır. Bu özellikle, çoğu zaman mali hareket alanından ve uygun maliyetli finansmana erişimden yoksun olan gelişmekte olan ekonomiler için önemlidir.
Bu yatırımlar maliyetli olacaktır; ancak yapılmamaları hâlinde enerji şoklarının etkisi çok daha yüksek maliyetlere yol açabilir. Güney Afrika’da dönüşümlü elektrik kesintileri, 2022 yılında GSYH büyümesini tahminen 1-3 yüzde puan azalttı. Mevcut enerji şokunun kırılgan yükselen ekonomilere nihayetinde ne kadara mal olacağı henüz bilinmiyor; ancak toplam maliyetin kayda değer olacağı kesin.
İş birliği, sınırlı kaynaklardan daha fazla yararlanılmasını sağlayabilir. Bölgesel koalisyonlar ülkelerin rezervlerini ortak kullanmasına, acil durum müdahalelerini koordine etmesine, birbirine bağlı altyapı inşa etmesine veya alternatif tedariki daha uygun koşullarda güvence altına almasına yardımcı olabilir. ASEAN ülkeleri, Hürmüz krizine yanıt olarak bölgesel bir yakıt rezervi oluşturma olasılığını şimdiden değerlendiriyor.
Şirketler de aynı sorunla karşı karşıya, ancak farklı bir ölçekte. Kırılganlıkları tek bir yakıta, hammaddeye, tedarikçiye, limana veya üretim tesisine bağlı olabilir. Şirketler bu maruziyetleri stres testine tabi tutabilir ve kesinti sırasında koruyabilecekleri faaliyet sürekliliği ve gelirleri de hesaba katarak, esnek girdilerin, alternatif tedarikçilerin, stokların, çeşitlendirilmiş üretimin veya verimliliğin nerelerde yatırımı haklı çıkardığını belirleyebilir.
Mevcut enerji şoku son olmayacak. Ülkeler ve şirketler ancak bugün dayanıklılığa yatırım yaparak—hangi bağımlılıkların ele alınacağı ve bunların nasıl ele alınacağı konusunda bilinçli tercihler yaparak—bir sonraki şok geldiğinde seçeneklere sahip olmalarını sağlayabilir.