 Chris MacIntosh
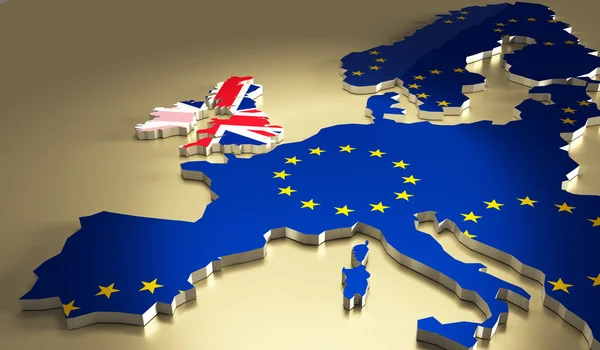

Todo imperio muere de la misma manera: lentamente al principio y, después, de golpe; y siempre mientras sus instituciones insisten en que todo marcha bien.
Mientras los graneros se vaciaban, los senadores de Roma seguían debatiendo cuestiones de procedimiento. La aristocracia británica continuaba vistiéndose de etiqueta para la cena mientras el Raj se desmoronaba y escapaba de sus manos. Y hoy, los ministros de Finanzas europeos siguen emitiendo comunicados sobre la «resiliencia» y la «autonomía estratégica», mientras las economías que sostienen a estos parásitos se hunden ante nuestros propios ojos.
Las cuentas son sencillas.
Los costes del servicio de la deuda compiten ya con el gasto en defensa y sanidad por cada euro y cada libra adicionales disponibles. Los costes energéticos han convertido a industrias enteras en sectores incapaces de competir con Asia y América del Norte… y eso ocurría incluso antes del caos que ahora se está desatando en todo el sector energético, desde Rusia hasta Oriente Medio.
La evolución demográfica garantiza que la base tributaria seguirá reduciéndose precisamente cuando las obligaciones financieras no dejan de aumentar. Y los tecnócratas de traje impecable han respondido a estos tres problemas endeudándose más, regulando más y fingiendo que todo se reduce a un problema de comunicación.
Hemos escrito ampliamente sobre la rotación de capital de Occidente hacia Oriente y sobre la espiral de deuda soberana en Estados Unidos, Japón, Alemania y Francia. Europa está mucho más avanzada que la mayoría en ese camino, y Gran Bretaña lleva el experimento más lejos y a mayor velocidad que ningún otro país.
La mayor parte de Europa occidental mantiene déficits estructurales para los que carece de mecanismos políticos capaces de corregirlos. Y, dicho sea de paso, esa es precisamente una de las razones por las que se encamina hacia la guerra.
Francia no ha conseguido equilibrar sus presupuestos en medio siglo y ahora se encuentra inmersa en una batalla por la reforma de las pensiones que sus propias calles pueden vetar. Italia arrastra una deuda superior al 130 % del PIB, en un contexto demográfico que garantiza que esa proporción seguirá empeorando. Alemania, el supuesto adalid de la ortodoxia fiscal, ha dejado prácticamente sin efecto su freno constitucional al endeudamiento para financiar el rearme y las subvenciones industriales que no puede costear de ninguna otra manera… así que la guerra se presenta como la respuesta.
Por supuesto, llevamos años advirtiéndoles de todo esto. Pero ahora está sucediendo y se manifiesta exactamente donde cabría esperarlo: en la prima por plazo de los bonos alemanes (Bunds) y los títulos británicos (gilts) a largo plazo, en la ampliación de los diferenciales entre la deuda de los países centrales y la de la periferia, y en la creciente reticencia de los bancos centrales extranjeros a mantener estos activos en sus carteras.
Cuando el comprador marginal de tu deuda pasa a ser tu propio banco central, acabas de trasladar el problema a un balance que tendrá que recurrir a la emisión monetaria para cerrar la brecha.
A partir de aquí, el camino conduce a la represión financiera, exactamente igual que ha ocurrido con todos los Estados soberanos excesivamente endeudados desde la invención del papel moneda. Se trata de empujar los rendimientos reales a terreno negativo, obligar a las instituciones nacionales, fondos de pensiones, aseguradoras y bancos, mediante las normas de capitalización, a mantener la deuda independientemente de su rentabilidad y diluir las obligaciones financieras mediante la inflación, mientras se intenta convencer a la población de que la ilusión monetaria equivale a prosperidad.
Alemania es el caso decisivo
Durante setenta años, la maquinaria exportadora alemana permitió que el resto del proyecto europeo mantuviera una situación próxima a la solvencia. El gas ruso barato, la demanda china a bajo coste y una moneda infravalorada gracias a compartir divisa con Grecia permitieron a los fabricantes alemanes acumular superávits con los que se financiaban los déficits de los demás. Los tres pilares de ese modelo han desaparecido.
La energía cuesta ahora varias veces más que lo que pagan sus competidores estadounidenses o del Golfo. China ha ascendido en la cadena de valor y ya compite directamente con Alemania en los sectores del automóvil, la maquinaria industrial y los productos químicos, en lugar de limitarse a comprar sus equipos.
Las consecuencias son visibles en los cierres y las reestructuraciones industriales: plantas químicas paralizadas o trasladadas a otros países; fabricantes de automóviles que reducen turnos de trabajo y desplazan capacidad productiva hacia Estados Unidos y China; industrias de gran consumo energético que abandonan Europa definitivamente, en lugar de esperar una red eléctrica más barata que nunca llegará. Europa se condenó a sí misma a perder competitividad en el momento en que decidió eliminar las fuentes fiables de energía de base a una velocidad superior a su capacidad para construir alternativas que las sustituyeran.
Y cuando el capital, las cadenas de suministro y los trabajadores cualificados se marchan, no regresan al ritmo de un ciclo político de cuatro años.
Una Alemania desprovista de su superávit industrial no es más que una versión mucho mayor del problema fiscal que ya padece el resto de la eurozona.
A ello se suma el lado de los pasivos, que no puede resolverse mediante una votación, porque todos los Estados europeos del bienestar se construyeron sobre una pirámide demográfica que ya no existe. La tasa de fecundidad de la Unión Europea lleva una generación muy por debajo del nivel de reemplazo de 2,1 hijos por mujer y se sitúa en torno a 1,4-1,5 en la mayor parte de los países centrales, y es todavía menor en algunas zonas del sur y del este. Y el problema no hace sino agravarse con el tiempo: menos trabajadores que cotizan, más jubilados que reciben prestaciones y un Estado que aumenta la edad de jubilación en incrementos demasiado pequeños para marcar una diferencia, mientras eleva los impuestos en proporciones demasiado grandes como para pasar inadvertidas.
La inmigración fue la respuesta política elegida. En parte, ha compensado el descenso demográfico, pero también ha generado un segundo problema, mucho más difícil de gestionar: la inmigración a gran escala con bajos niveles de integración se ha convertido en una de las principales fracturas políticas del continente, como muestran los casos de Países Bajos, Alemania y Francia.
Un Estado del bienestar diseñado en torno a una fuerza laboral relativamente homogénea y con elevados niveles de participación económica no puede trasladarse a una composición demográfica diferente sin generar tasas de crecimiento mucho más altas o reducir considerablemente las prestaciones por habitante. Europa no ha conseguido ninguna de las dos cosas, por lo que la brecha se sigue cubriendo con más deuda. Si a ello añadimos unos sistemas de pensiones sustentados mayoritariamente en compromisos de reparto sin financiación anticipada, tenemos un continente que ya ha gastado un dinero que no posee y que, cada vez más, tampoco tiene capacidad para generar.
Y hablando de todo esto… Gran Bretaña.
Si Europa sufre una lenta pérdida de presión, el Reino Unido decidió comprobar a qué velocidad podía desinflarse el neumático. Todos los problemas anteriores —una población envejecida, una base industrial en retroceso y algunos de los precios de la electricidad más elevados del mundo desarrollado— se combinan allí con una serie de heridas autoinfligidas.
Los rendimientos de los gilts llevan años transmitiendo a la clase política un mensaje que esta se niega a escuchar: los mercados ya no conceden a Gran Bretaña el beneficio de la duda.
La deuda pública ha superado el 100 % del PIB por primera vez desde comienzos de la década de 1960 y, esta vez, no existe ningún auge del crecimiento de posguerra que permita diluirla. El Banco de Inglaterra intenta combatir la inflación al mismo tiempo que gestiona una factura por el servicio de la deuda que aumenta cada vez que cumple con su cometido.
El mar del Norte, que en otro tiempo constituyó el colchón fiscal de Gran Bretaña, es hoy una cuenca petrolífera en declive y sometida a una elevada carga impositiva. La desindustrialización avanza por el mismo camino que en Alemania, pero con una economía más pequeña y menos diversificada para absorber sus consecuencias. El Servicio Nacional de Salud (NHS) consume una proporción cada vez mayor de un presupuesto menguante y ofrece menos resultados por cada libra adicional invertida que hace una década. La migración neta alcanza niveles que hace veinte años habrían provocado un terremoto político y que hoy apenas sobreviven a un ciclo informativo. Y como una población creciente con una producción per cápita estancada sigue apareciendo como crecimiento en las cifras agregadas, el estancamiento que experimenta realmente la ciudadanía queda oculto tras las estadísticas.
El estatus de la libra esterlina como moneda próxima a la categoría de divisa de reserva constituye el último activo que le queda a Gran Bretaña para gastar, y ya se ha recurrido a él de manera considerable. Se suponía que una crisis monetaria en un país del G7 era algo impensable. La crisis de los gilts de 2022 debería haber enterrado definitivamente esa idea. Aquello fue solo un anticipo.
Ahora bien, conviene leer conjuntamente las dos noticias siguientes, porque aparecieron en el mismo ciclo informativo y ninguna de ellas se entiende plenamente sin la otra.
En primer lugar, las declaraciones oficiales del jefe del Estado Mayor de la Defensa británico, Richard Knighton, quien afirmó que Rusia representa una amenaza para Gran Bretaña y que «nuestros hijos e hijas deben estar preparados para combatir». Según añadió, la amenaza es más grave que en cualquier otro momento de su carrera profesional.
En segundo lugar, apenas unas horas después, The Express, Daily Star, The Mirror y Yorkshire Live publicaron artículos prácticamente idénticos sobre las consecuencias que tendría para un ciudadano británico negarse a cumplir el servicio militar obligatorio. Todos aludían a sanciones «severas» y todos se apoyaban en las advertencias de un antiguo comandante de la OTAN acerca de que el conflicto en Oriente Medio podría desembocar en una guerra mundial.
Varios equipos editoriales publicaron el mismo día la misma noticia, con el mismo enfoque y utilizando exactamente la misma palabra: «severas». ¿Una coincidencia? Sí, claro.
Esto es lo que parece una operación de comunicación coordinada cuando un Estado necesita que la población acepte de antemano un desenlace sobre el que nunca se le ha consultado mediante una votación, pero que, al parecer, ya ha sido decidido.
Una autoridad oficial de credibilidad reconocida eleva el nivel de amenaza. Una prensa complaciente publica informaciones sobre las sanciones por negarse al reclutamiento antes incluso de que exista una política oficial al respecto. La población comienza a familiarizarse con la idea del servicio militar obligatorio: primero como una posibilidad concebible, después como una opción plausible y, finalmente, como una expectativa inevitable, sin que se haya emitido un solo voto.
Programando a los plebeyos.
El servicio militar obligatorio es la siguiente herramienta lógica para un Estado que ha agotado todas las alternativas más sencillas.
Acabamos de explicar por qué Gran Bretaña y sus países vecinos ya no pueden financiar sus compromisos mediante el crecimiento económico o la recaudación fiscal, y por qué están recurriendo a la represión financiera para cerrar la brecha de capital. El servicio militar obligatorio responde a la misma lógica, aplicada esta vez a la fuerza laboral: cuando un Estado no puede adquirir lo que necesita a un precio que la ciudadanía esté dispuesta a tolerar, recurre a la coerción para imponerlo.
Históricamente, la represión monetaria y el reclutamiento obligatorio suelen aparecer juntos, porque ambos tienen un mismo origen: un Estado que ha agotado sus mecanismos ordinarios de actuación.