 Sébastien Jean - Jean-Pierre Landau

Çin’in ticaret fazlası büyüyor, imalat ürünleri ihracatı hızla artıyor ve siyasi tepkiler giderek sertleşiyor. Bu makalede, büyüyen ticaret fazlasının yalnızca makroekonomik dengesizlikleri değil, yüksek tasarruf, sermaye kontrolleri ve döviz kuru yönetimiyle desteklenen, sanayi ve teknoloji alanında üstünlük kurmayı hedefleyen bir büyüme modelini de yansıttığı savunuluyor. Ölçek, sübvansiyonlar ve öğrenme yoluyla oluşturulan karşılaştırmalı üstünlük kendi kendini pekiştiriyor ve bu üstünlüğe karşı koymak güçleşiyor. Çin’in ticaret ortakları, renminbinin değer kazanmasını, sübvansiyonlar ve pazara erişim konusunda daha sıkı uluslararası kurallarla birleştiren ortak bir gündem etrafında birleşmelidir.
Küresel dengesizlikler yeniden ekonomi politikası gündeminin ilk sıralarına yerleşti. ABD’nin açığı önemli olsa da en dikkat çekici gelişme Çin’in izlediği seyir. Ülkenin ticaret fazlası büyüyor, imalat ürünleri ihracatı hızla artıyor ve siyasi tepkiler giderek sertleşiyor. Bu gelişmelerden özellikle Avrupa etkileniyor; otomotiv sektörü ağır baskı altında.
Bu durum yoğun bir politika tartışmasını beraberinde getirdi. Uluslararası Para Fonu (IMF) ve kurumla ilişkili iktisatçılar, sorunun makroekonomik kökenlerini vurguluyor (Gopinath vd. 2026, IMF 2026). Cari işlemler dengesi, tanım gereği ulusal tasarruflarla yurt içi yatırımlar arasındaki farka eşit olduğundan öncelik yurt içi yeniden dengelemeye verilmelidir. Çin daha fazla tüketmeli, Avrupa daha fazla yatırım yapmalı, ABD ise bütçe açığını azaltmalıdır. Bu görüşe göre söz konusu politikalar düzeltildiğinde döviz kurları da uyum sağlayacak ve küresel ekonomi üzerindeki baskı hafifleyecektir (Weder di Mauro vd. 2026).
Diğer gözlemciler ise renminbinin önemli ölçüde düşük değerli olduğuna dikkat çekiyor. IMF’nin en son IV. Madde istişaresine göre renminbi yüzde 12 ile yüzde 21 arasında düşük değerlenmiş durumda (Nageswaran ve Srinivas 2026, Setser 2026). Çin’in yönetimli bir döviz kuru rejimi uyguladığı dikkate alındığında, bu durum büyük ölçüde bir politika tercihini yansıtıyor.
Bu makale ikinci görüşe daha yakın duruyor. Bununla birlikte, daha uzun vadeli bir perspektif benimsiyor ve Çin meselesinin nasıl ele alınması gerektiğine ilişkin daha kapsamlı sonuçlar çıkarıyor. Bize göre dengesizlikler, makroekonomik büyüklükler arasındaki eşitsizlikler olarak görünse de kökenleri büyüme modelleri ve uluslararası ticarete yönelik yaklaşımlar arasındaki temel ayrımlarda yatıyor. Bu nedenle uluslararası ekonomik ilişkilere yeni bir yaklaşım geliştirilmesi ve döviz kuru uyumunun daha uzun vadeli bir perspektifle ele alınması gerekiyor.
Üç argüman ileri sürüyoruz.
Çin’in modeli farklı
İlk olarak Çin, büyüme ve küresel ekonomiyle bütünleşme konusunda kendine özgü bir modele sahip. Çin 2001 yılında Dünya Ticaret Örgütüne (DTÖ) katıldığında Batılı hükümetler, ekonomik bütünleşmenin zaman içinde bir yakınsama sağlayacağını varsayıyordu. Çin’in küresel ticaret sisteminin temelini oluşturan liberal anlayışı benimseyeceği, piyasa güçlerinin daha büyük rol oynayacağı ve ülkenin önceliklerinin diğer büyük ticaret ülkelerininkine benzeyeceği düşünülüyordu.
Çin gerçekten de çok daha zengin bir ülke hâline geldi. Bu önemli bir başarı. Ancak beklenen yakınsama gerçekleşmedi. Aksine, 2015’ten bu yana Çin’in uluslararası ekonomik ilişkilere yaklaşımı dünyanın geri kalanından giderek uzaklaştı. Batılı ülkeler, tüketicilerinin daha ucuz mallara erişmesini sağlamak için ticaret yapıyor. Çin ise üreticilerini ve teknolojisini hâkim bir konuma taşımak amacıyla ticaret yapıyor. Hedefi önce daha fazla kendi kendine yeterlilik sağlamak, ardından mümkün olduğunca çok sektörde kalıcı sanayi ve teknoloji üstünlüğü kurmak. Bu yaklaşım, 2015 yılında “Made in China 2025” hedeflerinin benimsenmesiyle zaten açıkça ortaya konmuştu. Yakın zamanda açıklanan 15. Beş Yıllık Plan’da da doğrulandı ve kapsamı genişletildi. Sanayi kapasitesi yalnızca talebi karşılamak için mevcut değil; başlı başına bir varlık niteliğinde. Aynı zamanda teknolojik yetkinliğin, ulusal dayanıklılığın ve jeopolitik nüfuzun kaynağı.
Karşılaştırmalı üstünlükler yaratılabilir
İkinci argümanımız analitik nitelikte. Çin’in ekonomi stratejisi basit bir kavrayışa dayanıyor: Karşılaştırmalı üstünlük, miras alınan bir özellik değil. Krugman’ın (1987) kırk yıl önce vurguladığı gibi, karşılaştırmalı üstünlük yaratılabilir. Rekabet avantajı, ölçek ve öğrenme yoluyla ortaya çıkabilir. Bir sektör ne kadar fazla üretirse o kadar verimli hâle gelir ve o kadar çok öğrenir. Başarı böylece birikimli bir nitelik kazanır. Korumacılık ve sübvansiyonlar, genellikle başlangıçta bazı sektörlerin gerekli ölçeğe ulaşmasına yardımcı olur. İlk iyileşme, öğrenme yoluyla daha da güçlenebilir. Bunun sonucunda karşılaştırmalı üstünlüklerin dağılımı değişir. Çin bu durumu Batılı hükümetlerin çoğundan daha iyi kavradı ve uyguladı. Son yıllarda elde edilen ampirik bulgular, yurt içi sübvansiyonların Çin’in hedeflediği sektörlerde net ihracatı artırdığını doğruluyor (Jean 2026).
Ölçek ve öğrenme etkileri birlikte güçlü dinamikler yaratıyor. Çin’in elektrikli araçlar, bataryalar, güneş panelleri ve diğer ileri imalat ürünlerindeki başarısının dikkat çekici yanı, önceden var olan bir karşılaştırmalı üstünlüğe dayanmaması. Bu başarı; ölçek, öğrenme, sanayi politikası ve küresel pazarlara nüfuz etmenin birikimli etkileşiminden kaynaklanıyor. Bir kez elde edildiğinde bu teknolojik üstünlüğe karşı koymak zorlaşabiliyor. Çünkü öğrenmenin kendisi pazara giriş engeli oluşturuyor. Ortaya çıkan dinamikler, otomotiv sektörü özelinde Şekil 1 ve Şekil 2’de gösteriliyor.
Şekil 1. Otomotiv sektöründe şirketlerin merkezlerinin bulunduğu ülkeye göre ortalama sübvansiyonlar (yıllık şirket gelirinin yüzdesi)
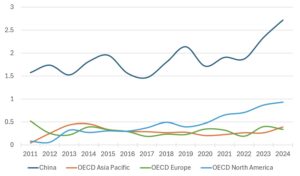
Not: Sübvansiyonlar; devlet hibelerini, gelir vergisi avantajlarını ve piyasa koşullarından daha düşük maliyetli borçlanmayı kapsıyor.
Kaynak: OECD MAGIC veri tabanı.
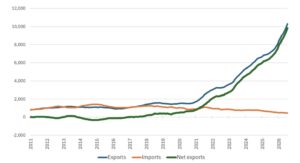
Şekil 2. Çin’in otomobil ihracatı (bin otomobil, son 12 aylık toplam)
Kaynak: Yazarların Global Trade Tracker üzerinden elde edilen Çin gümrük istatistiklerine (HS8703 tarife pozisyonu) dayalı hesaplamaları.
Ancak Çin için bile yurt içi talep yeterli değil. Gerekli ölçeğe ulaşabilmek için şirketlerin ihracat yapması gerekiyor. Dolayısıyla küresel pazar payı kazanmak, başarının bir yan ürünü değil, başarıya ulaşmanın koşulu. Dış fazla ve atıl kapasite, hedef değil, belirtilerdir. Bunlar, sanayi üretim ölçeğini sürdürmek için dış pazarlara bağımlı bir kalkınma modelinin doğal sonuçlarıdır.
Bu tür politikaların analitik temelleri onlarca yıldır mevcut. Ancak bunların maliyeti daha az dikkat çekiyor. Söz konusu model hem yabancı tüketicilere hem de Çin ekonomisinin kendi içinde önemli miktarda kaynak aktarılmasını gerektiriyor.
Uluslararası düzeyde yabancı tüketiciler, Çin’in ucuz elektrikli otomobillerinden, bataryalarından ve güneş enerjisi ekipmanlarından yararlanıyor. Bu ürünler, Çinli işçiler ve vergi mükellefleri tarafından doğrudan veya dolaylı olarak sübvanse ediliyor. Kısa vadede bu, gerçek bir kazanım sağlıyor. Ancak ithalatçı ülkeler ucuz ithalatı aynı zamanda bir tehdit olarak görüyor. Ucuz ithalat bugün satın alma gücünü artırsa da gelecekteki gelirlerin bağlı olduğu sanayi tabanını zayıflatabilir. Statik kazanç, dinamik bir kayıp pahasına elde ediliyor.
Çin’in kendi içinde ise hanehalkları; yüksek tasarruf, sınırlı sosyal koruma, ayrıcalıklı krediler ve sübvansiyonlar yoluyla üreticileri ve ihracatçıları desteklemeye teşvik ediliyor, hatta zorlanıyor. Hanehalkı tüketimi hızla artmasına rağmen Çin’in gelir ve verimlilik düzeyinin normal koşullarda mümkün kılacağı seviyenin altında kalıyor.
Sermaye hesabına yönelik kontrollerle birlikte döviz kuru rejimi de bu noktada önem kazanıyor. Renminbinin değer kazanması kısa vadede ihracatı açıkça olumsuz etkiliyor. Bu nedenle Çin, para biriminin değer kazanmasına karşı çıkıyor. Ancak uzun vadeli etkiler daha da önemli. Reel döviz kurundaki hareketler, ticarete konu olan ve olmayan malların göreli fiyatlarını etkiliyor. Reel değer kazanımı, ticarete konu olan sektörlerin kârlılığını azaltıyor ve emek ile sermayeyi ticarete konu olmayan faaliyetlere yönlendiriyor. Bu, söz konusu stratejinin ulaşmaya çalıştığı hedefin tam tersi. Dolayısıyla değer kazanımının önlenmesi gerekiyor.
Daha da önemlisi, yatırımlar uzun vadeli beklentiler tarafından yönlendirildiğinden döviz kuru rejiminin gelecekteki değer kazanımı riskini inandırıcı biçimde sınırlandırması gerekiyor. Bu stratejiyi sürdürülebilir kılmak için üretken faaliyetlerin yüksek getiri oranlarının çekebileceği brüt yabancı sermaye girişlerinin de kontrol edilmesi gerekiyor. Doğal kaynaklardan elde edilen beklenmedik gelirler gibi sermaye girişleri de imalat sektörünü dışlayabilir (bir tür “finansal kaynak laneti”; bkz. Benigno vd. 2025).
Dolayısıyla bu politika; yüksek tasarrufu, sermaye kontrollerini, döviz kuru yönetimini ve sanayi politikasını bir araya getiriyor. Bu araçlar genellikle birbirinden ayrı inceleniyor: Sermaye kontrolleri finansal baskılama, döviz kuru yönetimi merkantilizm, sübvansiyonlar ticarette çarpıklık yaratan unsurlar, yüksek tasarruf ise makroekonomik dengesizlik olarak ele alınıyor. Ancak birlikte değerlendirildiklerinde tutarlı bir strateji oluşturuyorlar. Bu araçlar yurt içi uyumu sınırlandırıyor, kaynakları ticarete konu sektörlerde tutuyor, rekabet gücünü koruyor ve dinamik karşılaştırmalı üstünlüğün oluşturulmasına yardımcı oluyor.
Gerçeklerle yüzleşmek için ortak bir gündem
Son argümanımız politika yanıtlarıyla ilgili. Çin’in ticaret ortakları üç gerçekle yüzleşmek zorunda.
Birincisi, sorun yalnızca yetersiz politika koordinasyonundan ibaret değil; birbiriyle çatışan ulusal stratejilerden kaynaklanıyor. Çinli tüketiciler, gönüllü olsun ya da olmasın, uzun vadeli ve kimi zaman ekonomik olmayan hedefler uğruna mevcut tüketimlerinden daha büyük ölçüde fedakârlık ediyor ve daha sabırlı davranıyor.
İkincisi, dinamik karşılaştırmalı üstünlüğün on yılı aşkın süredir büyük ölçüde denetimsiz biçimde işlemesine izin verildi. Ölçek ve öğrenme yoluyla elde edilen rekabetçi konumlar artık sağlam biçimde yerleşmiş durumda. Çin’in kritik mineraller, imalat sanayisi ve temel tedarik zincirlerindeki konumu, ülkeye önemli bir pazarlık gücü sağlıyor.
Üçüncüsü, çok taraflı ticaret sistemi önemli ölçüde zayıfladı ve uluslararası ekonomik ilişkiler daha fazla işlemsel bir nitelik kazandı. Başta yükselen ekonomiler olmak üzere birçok ülke, fırsatçı stratejiler izlemek ve çoğu zaman Çin’e meydan okumak yerine onunla uzlaşmak için güçlü teşviklere sahip.
Başta Avrupa olmak üzere gelişmiş ekonomiler açısından gümrük tarifeleri veya ithalat engelleri, en iyi ihtimalle yalnızca geçici bir rahatlama sağlayabilir. Çin’in ticaret ortaklarının, yeni bir düzen oluşturamasalar bile ekonomik ilişkileri yeniden dengelemek için en azından yeni bir çerçeve geliştirmesi gerekiyor. Pekin’le çatışmayı savunan biri olarak pek nitelendirilemeyecek Henry Kissinger, Çin’in algılarını şekillendirebilecek ve iş birliği koşullarını oluşturabilecek bir “teşvikler ve yaptırımlar ağı” kurulması gerektiğini yazmıştı (Kissinger 1994: 717). Zaman içinde Çin’in başlıca ticaret ortaklarının, sanayi politikası ve sübvansiyonlar konusunda daha sıkı ve etkili kuralları pazara erişimde daha fazla karşılıklılıkla birleştiren ortak bir gündem etrafında birleşmesi gerekiyor.
Yakın vadede en doğrudan çözüm döviz kuru uyumudur. IMF, gözetim yetkisi kapsamında, renminbinin değer kazanması yönünde tamamen haklı gerekçelere dayanan bir çağrı yapmak için benzersiz bir konumda bulunuyor. Böyle bir çağrının Çin’i doğrudan etkilemesi muhtemel olmasa da küresel dengesizlikler ve bunların sonuçları hakkındaki görüşlerin ve beklentilerin eşgüdümüne yardımcı olacaktır.
Renminbinin değer kazanması, Çin’in ticaret ortakları üzerindeki rekabet baskısını azaltırken satın alma gücünü Çinli hanehalklarına doğru kaydıracaktır. Bu gelişme deflasyonist eğilimleri besleyebilir. Ancak böyle bir durumda hükümetin daha proaktif bütçe politikalarıyla bu eğilimlere karşı koyması için ek gerekçeler ortaya çıkacaktır.
İdeal olarak bu süreç, Çin’in gelir düzeyi gelişmiş ekonomilerin gelir düzeylerine yakınsamaya devam ederken renminbinin gelecekte değer kazanmasına yönelik güvenilir bir seyir üzerinde varılacak anlaşmayla da desteklenmelidir. Sübvansiyonlara ilişkin daha sıkı kurallarla birlikte bu yaklaşım, hem dış ekonomik dengesizliklerin azaltılmasına hem de Çin ekonomisinde kaynakların üretimden tüketime doğru yeniden tahsis edilmesine katkıda bulunacaktır.
Kaynakça
Benigno, G., L. Fornaro ve M. Wolf (2025), “The Global Financial Resource Curse”, American Economic Review, 115(1): 220–262.
Gopinath, G., P.-O. Gourinchas ve H. Rey (2026), “Don’t Blame Global Imbalances on the Undervalued Yuan”, The Economist, 28 Temmuz.
International Monetary Fund (2026), “Understanding Global Imbalances”, IMF Politika Raporu, Nisan.
Jean, S. (2026), “Global Imbalances, Industrial Policies, and the Challenge of Surging Chinese Trade Surpluses”, H. Rey, B. Weder di Mauro ve J. Zettelmeyer (ed.), The New Global Imbalances, Paris Report 4, CEPR Press.
Kissinger, H. (1994), Diplomacy, Simon & Schuster.
Krugman, P. (1987), “The Narrow Moving Band, the Dutch Disease, and the Competitive Consequences of Mrs Thatcher: Notes on Trade in the Presence of Dynamic Scale Economies”, Journal of Development Economics, 27(1): 41–55.
Muir, D., N. Novta ve A. Oeking (2024), “China’s Path to Sustainable and Balanced Growth”, IMF Working Paper 24/238.
Nageswaran, A. ve P. S. Srinivas (2026), “The Yuan Is More Than a Symptom of Global Imbalances”, The Economist, 10 Ağustos.
Setser, B. W. (2026), “China’s Exorbitant Surplus Calls for a Much Stronger Yuan”, The Economist, 16 Ağustos.
Weder di Mauro, B. ve J. Zettelmeyer (2026), “The New Global Imbalances: Why Care, Why Now and What Should Be Done?”, CEPR Policy Insight No. 148.
Kaynak: https://cepr.org/voxeu/columns/global-imbalances-and-china-challenge