 Sébastien Jean - Jean-Pierre Landau

Las ventajas comparativas construidas mediante las economías de escala, las subvenciones y los procesos de aprendizaje generan una dinámica de autorrefuerzo que dificulta cada vez más la posibilidad de contrarrestarlas. Los socios comerciales de China deberían articular una agenda común que combine la apreciación del renminbi con normas internacionales más estrictas en materia de subvenciones y acceso a los mercados.
Los desequilibrios globales han vuelto a ocupar un lugar prioritario en la agenda de política económica. Aunque el déficit estadounidense sigue siendo considerable, la evolución más llamativa es la trayectoria seguida por China. Su superávit comercial continúa aumentando, las exportaciones manufactureras se expanden rápidamente y las respuestas políticas adquieren una intensidad creciente. Europa se encuentra particularmente expuesta a estas transformaciones, mientras que su industria automovilística soporta presiones especialmente severas.
Esta situación ha dado lugar a un intenso debate sobre las políticas económicas que deberían adoptarse. El Fondo Monetario Internacional (FMI) y diversos economistas vinculados a esta institución subrayan los orígenes macroeconómicos del problema (Gopinath et al., 2026; FMI, 2026). Dado que, por definición, el saldo de la cuenta corriente equivale a la diferencia entre el ahorro nacional y la inversión interna, la prioridad debería concederse al reequilibrio de las economías nacionales.
China debería consumir más, Europa tendría que incrementar su inversión y Estados Unidos debería reducir su déficit presupuestario. Según esta interpretación, una vez corregidas estas políticas, los tipos de cambio se ajustarían en consecuencia y disminuirían las presiones que pesan sobre la economía mundial (Weder di Mauro et al., 2026).
Otros observadores, por el contrario, llaman la atención sobre la considerable infravaloración del renminbi. Según la consulta más reciente del FMI realizada en virtud del artículo IV de su Convenio Constitutivo, la moneda china se encuentra infravalorada entre un 12 % y un 21 % (Nageswaran y Srinivas, 2026; Setser, 2026). Si se tiene en cuenta que China mantiene un régimen cambiario administrado, esta situación refleja, en gran medida, una decisión deliberada de política económica. El presente artículo se aproxima más a esta segunda interpretación. No obstante, adopta una perspectiva temporal más amplia y extrae conclusiones de mayor alcance sobre la manera en que debería abordarse la cuestión china.
A nuestro juicio, aunque los desequilibrios se manifiestan como discrepancias entre magnitudes macroeconómicas, sus raíces se encuentran en diferencias fundamentales entre los modelos de crecimiento y las concepciones del comercio internacional.
Por consiguiente, resulta necesario desarrollar un nuevo enfoque de las relaciones económicas internacionales y examinar los ajustes cambiarios desde una perspectiva de largo plazo.
Nuestra argumentación se articula en torno a tres tesis fundamentales.
El modelo chino es diferente
En primer lugar, China ha desarrollado un modelo propio de crecimiento e integración en la economía mundial. Cuando China ingresó en la Organización Mundial del Comercio (OMC) en 2001, los gobiernos occidentales partían de la premisa de que la integración económica acabaría generando, con el paso del tiempo, un proceso de convergencia.
Se esperaba que China adoptara los principios liberales que sustentaban el sistema multilateral de comercio, que las fuerzas del mercado adquirieran un protagonismo cada vez mayor y que las prioridades económicas del país terminaran asemejándose a las de las principales potencias comerciales. China se ha convertido, efectivamente, en un país considerablemente más próspero. Se trata de un logro de extraordinaria importancia.
Sin embargo, la convergencia esperada nunca llegó a materializarse. Por el contrario, desde 2015, el enfoque chino de las relaciones económicas internacionales se ha distanciado progresivamente del adoptado por el resto del mundo.
Los países occidentales comercian con el propósito de facilitar a sus consumidores el acceso a bienes más baratos. China, en cambio, utiliza el comercio como instrumento para situar a sus productores y sus capacidades tecnológicas en una posición dominante.
Su objetivo consiste, en una primera etapa, en alcanzar un mayor grado de autosuficiencia y, posteriormente, en consolidar una supremacía industrial y tecnológica duradera en el mayor número posible de sectores. Esta orientación ya había quedado claramente expresada en 2015 con la adopción de los objetivos de la estrategia Made in China 2025. El recientemente anunciado XV Plan Quinquenal ha reafirmado y ampliado esos propósitos. Desde esta perspectiva, la capacidad industrial no existe únicamente para satisfacer la demanda, sino que constituye un activo estratégico por derecho propio.
Es, al mismo tiempo, una fuente de competencia tecnológica, resiliencia nacional e influencia geopolítica.
Las ventajas comparativas pueden construirse
Nuestra segunda tesis es de naturaleza analítica. La estrategia económica china se fundamenta en una idea relativamente sencilla: la ventaja comparativa no es necesariamente una característica heredada o predeterminada.
Como señaló Krugman (1987) hace casi cuatro décadas, las ventajas comparativas pueden crearse. Las ventajas competitivas pueden surgir mediante las economías de escala y los procesos de aprendizaje. Cuanto mayor es el volumen de producción de una industria, más eficiente se vuelve y mayores son los conocimientos y las capacidades que acumula.
El éxito adquiere así un carácter acumulativo.
El proteccionismo y las subvenciones suelen contribuir, especialmente en las etapas iniciales, a que determinados sectores alcancen la escala de producción necesaria.
Las primeras mejoras pueden verse posteriormente reforzadas por el aprendizaje derivado de la propia actividad productiva.
Como resultado, se modifica la distribución de las ventajas comparativas entre países y sectores. China ha comprendido y aplicado esta lógica con mayor eficacia que la mayoría de los gobiernos occidentales. La evidencia empírica obtenida en los últimos años confirma que las subvenciones internas han incrementado las exportaciones netas de los sectores estratégicamente seleccionados por las autoridades chinas (Jean, 2026).
Los efectos de escala y aprendizaje, cuando actúan conjuntamente, generan dinámicas económicas de extraordinaria intensidad. Lo verdaderamente notable del éxito de China en la fabricación de vehículos eléctricos, baterías, paneles solares y otros productos industriales avanzados es que no se fundamenta en una ventaja comparativa preexistente.
Por el contrario, ese éxito es el resultado de la interacción acumulativa entre las economías de escala, el aprendizaje tecnológico, las políticas industriales y la penetración en los mercados internacionales. Una vez alcanzada, esta superioridad tecnológica puede resultar extremadamente difícil de contrarrestar. La razón es que el propio proceso de aprendizaje acumulado se transforma en una barrera de entrada para los competidores potenciales.
Las dinámicas resultantes se ilustran, para el caso específico de la industria automovilística, en las figuras 1 y 2. Figura 1. Subvenciones medias en la industria automovilística según el país donde se encuentra la sede central de las empresas (porcentaje de los ingresos anuales de las empresas).
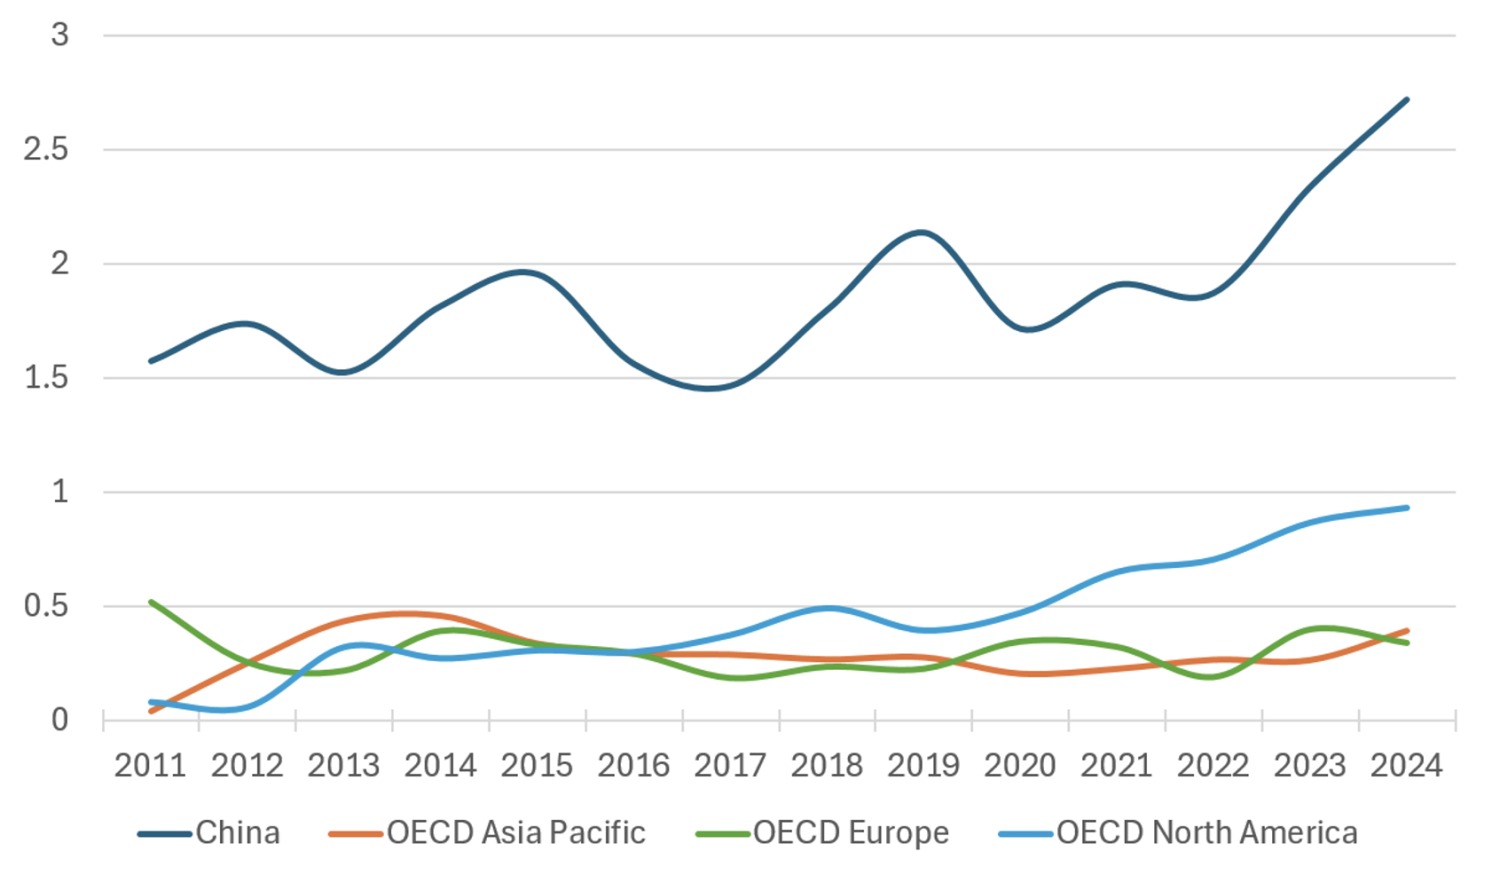
Nota: Las subvenciones comprenden las ayudas públicas directas, los beneficios fiscales sobre la renta y la financiación mediante préstamos a tipos de interés inferiores a los de mercado.
Fuente: Base de datos MAGIC de la OCDE.
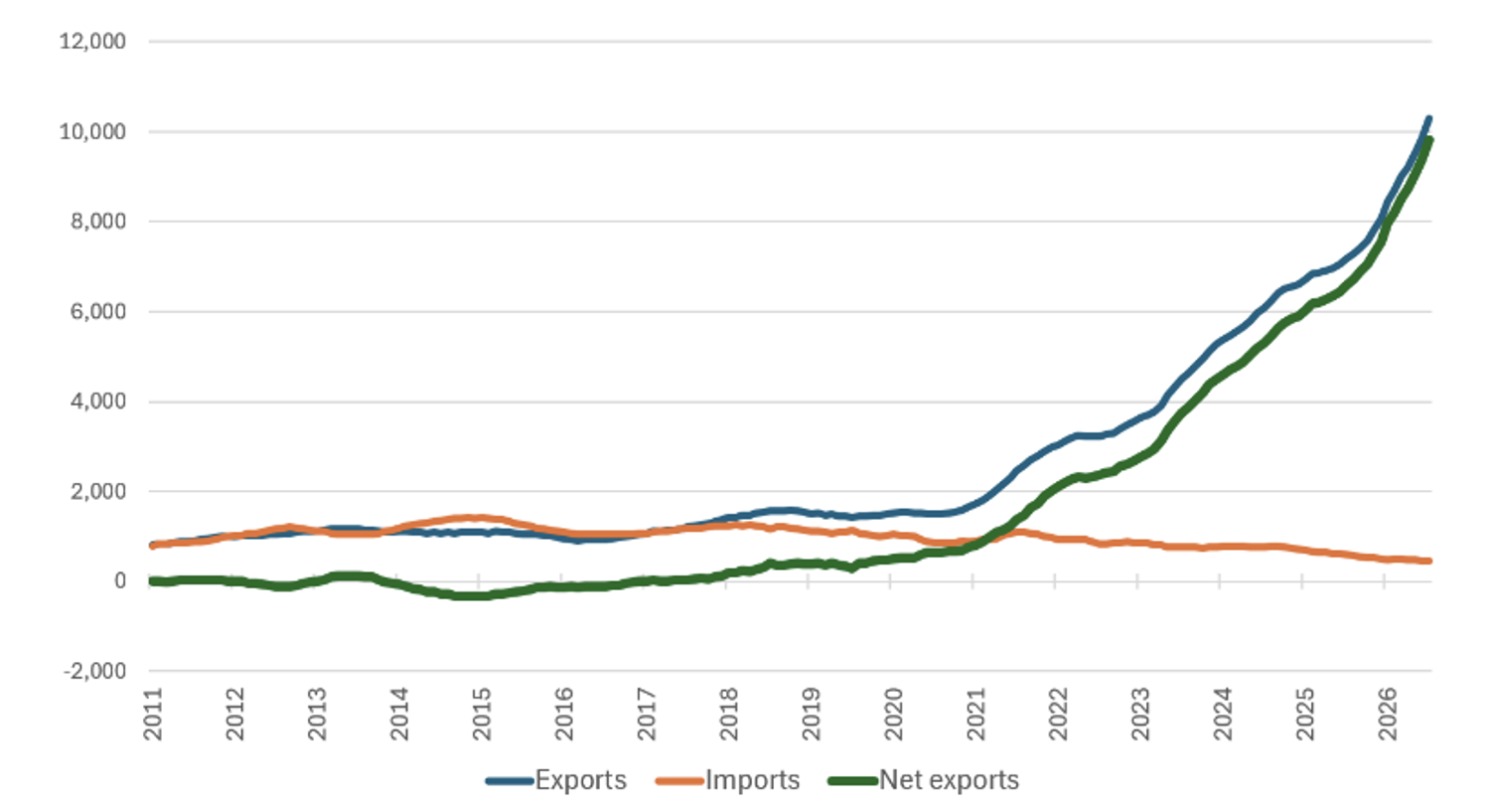
Figura 2. Exportaciones de automóviles de China (en miles de vehículos, total acumulado de los últimos doce meses).
Fuente: Cálculos de los autores basados en las estadísticas aduaneras de China, obtenidas a través de Global Trade Tracker (partida arancelaria HS 8703).
Sin embargo, ni siquiera para China resulta suficiente la demanda interna. Para alcanzar las economías de escala necesarias, las empresas deben recurrir a los mercados de exportación. Por consiguiente, conquistar cuotas de mercado a escala mundial no constituye un resultado secundario del éxito, sino una condición indispensable para alcanzarlo.
El superávit exterior y el exceso de capacidad productiva no son objetivos en sí mismos, sino manifestaciones de un modelo de desarrollo que depende estructuralmente de los mercados internacionales para sostener la escala de su producción industrial.
Los fundamentos analíticos de este tipo de políticas se conocen desde hace décadas. No obstante, sus costes han recibido una atención considerablemente menor. El modelo exige importantes transferencias de recursos, tanto hacia los consumidores extranjeros como dentro de la propia economía china.
En el ámbito internacional, los consumidores extranjeros se benefician de los vehículos eléctricos, las baterías y los equipos de energía solar de bajo coste producidos en China. Estos bienes reciben subvenciones directas o indirectas financiadas, en última instancia, por los trabajadores y contribuyentes chinos.
A corto plazo, ello representa un beneficio real. Sin embargo, los países importadores perciben esas mismas importaciones baratas como una amenaza potencial.
Aunque los productos importados a bajo precio incrementan hoy el poder adquisitivo de los consumidores, también pueden debilitar la base industrial de la que dependerán sus ingresos futuros. En consecuencia, una ganancia estática puede obtenerse a costa de una pérdida dinámica.
Dentro de la propia China, los hogares son incentivados, e incluso presionados, para sostener a los productores y exportadores mediante elevados niveles de ahorro, una protección social limitada, mecanismos de crédito preferencial y subvenciones.
Aunque el consumo de los hogares ha aumentado rápidamente, continúa situándose por debajo de los niveles que, en condiciones normales, permitirían alcanzar el grado de desarrollo de la renta y la productividad de la economía china.
En este contexto, el régimen cambiario, junto con los controles sobre la cuenta de capital, adquiere una importancia fundamental.
La apreciación del renminbi perjudica claramente a las exportaciones en el corto plazo. Por esa razón, China se resiste a permitir que su moneda se fortalezca.
Sin embargo, sus consecuencias a largo plazo resultan todavía más relevantes.
Las variaciones del tipo de cambio real modifican los precios relativos de los bienes y servicios comerciables y no comerciables internacionalmente.
Una apreciación real reduce la rentabilidad de los sectores productores de bienes comerciables y favorece el desplazamiento del trabajo y del capital hacia actividades no comerciables.
Esto representa precisamente lo contrario de lo que pretende alcanzar la estrategia económica china. Por consiguiente, resulta necesario impedir dicha apreciación.
Más importante aún, dado que las decisiones de inversión están determinadas por expectativas de largo plazo, el régimen cambiario debe limitar de manera creíble el riesgo de una futura apreciación de la moneda.
Para garantizar la sostenibilidad de esta estrategia, también es necesario controlar las entradas brutas de capital extranjero que podrían verse atraídas por las elevadas tasas de rentabilidad de las actividades productivas.
Al igual que ocurre con los ingresos extraordinarios derivados de la explotación de recursos naturales, las entradas de capital pueden desplazar y perjudicar al sector manufacturero, dando lugar a una suerte de «maldición de los recursos financieros» (véase Benigno et al., 2025).
Por tanto, esta política combina elevados niveles de ahorro, controles de capital, gestión del tipo de cambio y política industrial.
Habitualmente, estos instrumentos se examinan de manera independiente: los controles de capital se interpretan como una forma de represión financiera; la gestión cambiaria, como una expresión de mercantilismo; las subvenciones, como mecanismos que distorsionan el comercio; y el ahorro elevado, como una fuente de desequilibrios macroeconómicos.
Sin embargo, considerados conjuntamente, constituyen una estrategia coherente.
Estos instrumentos restringen los mecanismos de ajuste interno, mantienen los recursos concentrados en los sectores comerciables, preservan la competitividad y contribuyen a la construcción de ventajas comparativas dinámicas.
Una agenda común para afrontar la realidad
Nuestro último argumento se refiere a las respuestas de política económica. Los socios comerciales de China deben afrontar tres realidades fundamentales. En primer lugar, el problema no se reduce a una coordinación insuficiente de las políticas económicas, sino que tiene su origen en la confrontación entre estrategias nacionales divergentes. Los consumidores chinos, de manera voluntaria o no, aceptan sacrificar una proporción mayor de su consumo presente y mostrar una paciencia más prolongada en aras de objetivos de largo plazo que, en ocasiones, ni siquiera responden a criterios estrictamente económicos. En segundo lugar, durante más de una década se ha permitido que los mecanismos de creación de ventajas comparativas dinámicas operen prácticamente sin restricciones.
Las posiciones competitivas alcanzadas mediante las economías de escala y los procesos de aprendizaje se encuentran ahora sólidamente consolidadas. La posición que ocupa China en los minerales críticos, la industria manufacturera y las principales cadenas de suministro le proporciona una capacidad de negociación considerable. En tercer lugar, el sistema multilateral de comercio se ha debilitado profundamente, mientras que las relaciones económicas internacionales han adquirido un carácter cada vez más transaccional.
Numerosos países, especialmente las economías emergentes, encuentran poderosos incentivos para adoptar estrategias oportunistas y, con frecuencia, buscar acuerdos con China en lugar de desafiarla. Para las economías avanzadas, y particularmente para Europa, los aranceles o las barreras a las importaciones solo pueden proporcionar, en el mejor de los casos, un alivio temporal. Los socios comerciales de China necesitan desarrollar, como mínimo, un nuevo marco para reequilibrar sus relaciones económicas, incluso si no consiguen establecer un orden internacional completamente nuevo.
Henry Kissinger, a quien difícilmente podría considerarse partidario de una confrontación con Pekín, escribió que era necesario construir una «red de incentivos y sanciones» capaz de influir en las percepciones de China y establecer las condiciones para la cooperación (Kissinger, 1994: 717).
Con el tiempo, los principales socios comerciales de China deberán converger en torno a una agenda común que combine normas más estrictas y eficaces en materia de política industrial y subvenciones con una mayor reciprocidad en el acceso a los mercados. A corto plazo, la solución más directa consiste en un ajuste del tipo de cambio. En el marco de sus competencias de supervisión, el Fondo Monetario Internacional ocupa una posición singularmente adecuada para formular un llamamiento, plenamente fundamentado, a favor de la apreciación del renminbi.
Aunque es poco probable que semejante llamamiento influya directamente en las decisiones de China, sí podría contribuir a coordinar las percepciones y expectativas internacionales sobre los desequilibrios globales y sus consecuencias. La apreciación del renminbi reduciría las presiones competitivas que China ejerce sobre sus socios comerciales y, al mismo tiempo, trasladaría una mayor capacidad adquisitiva hacia los hogares chinos.
Este proceso podría alimentar tendencias deflacionarias. Sin embargo, en tal escenario surgirían razones adicionales para que el Gobierno contrarrestara dichas tendencias mediante políticas fiscales más proactivas. En un escenario ideal, este proceso debería verse respaldado por un acuerdo que estableciera una trayectoria creíble de apreciación futura del renminbi, a medida que los niveles de renta de China continúen convergiendo hacia los de las economías avanzadas.
Este enfoque, acompañado de normas más estrictas en materia de subvenciones, contribuiría tanto a reducir los desequilibrios económicos externos como a favorecer una reasignación de los recursos dentro de la economía china, desplazándolos progresivamente desde la producción hacia el consumo.
Bibliografía;
Benigno, G., L. Fornaro ve M. Wolf (2025), “The Global Financial Resource Curse”, American Economic Review, 115(1): 220–262.
Gopinath, G., P.-O. Gourinchas ve H. Rey (2026), “Don’t Blame Global Imbalances on the Undervalued Yuan”, The Economist, 28 Temmuz.
International Monetary Fund (2026), “Understanding Global Imbalances”, IMF Politika Raporu, Nisan.
Jean, S. (2026), “Global Imbalances, Industrial Policies, and the Challenge of Surging Chinese Trade Surpluses”, H. Rey, B. Weder di Mauro ve J. Zettelmeyer (ed.), The New Global Imbalances, Paris Report 4, CEPR Press.
Kissinger, H. (1994), Diplomacy, Simon & Schuster.
Krugman, P. (1987), “The Narrow Moving Band, the Dutch Disease, and the Competitive Consequences of Mrs Thatcher: Notes on Trade in the Presence of Dynamic Scale Economies”, Journal of Development Economics, 27(1): 41–55.
Muir, D., N. Novta ve A. Oeking (2024), “China’s Path to Sustainable and Balanced Growth”, IMF Working Paper 24/238.
Nageswaran, A. ve P. S. Srinivas (2026), “The Yuan Is More Than a Symptom of Global Imbalances”, The Economist, 10 Ağustos.
Setser, B. W. (2026), “China’s Exorbitant Surplus Calls for a Much Stronger Yuan”, The Economist, 16 Ağustos.
Weder di Mauro, B. ve J. Zettelmeyer (2026), “The New Global Imbalances: Why Care, Why Now and What Should Be Done?”, CEPR Policy Insight No. 148.
Fuente:https://cepr.org/voxeu/columns/global-imbalances-and-china-challenge